ASSESSMENT OF SYSTEMIC RISK IN REGIONAL PAYMENT SYSTEMS
Введение
Трансформация мировой валютно-финансовой системы сопровождается фрагментацией финансового пространства и регионализацией трансграничных расчетов. В условиях санкционных ограничений, высокой стоимости международных переводов, зависимости от инфраструктуры в резервных валютах и стремления государств укрепить платежный суверенитет получают развитие региональные платежные системы как самостоятельные расчетные механизмы. Актуальность исследования обусловлена расширением таких систем, основанных на общей инфраструктуре или клиринге взаимных обязательств. Они способствуют сокращению числа посредников и расширению использования национальных валют. Вместе с тем перенос операций в ограниченный контур не устраняет уязвимости международных расчетов, поскольку тесные связи между участниками создают внутренние каналы распространения нарушений.
Вопросы трансформации международных расчетов и развития региональной платежной инфраструктуры рассматривали А. В. Навой, К. В. Швандар, Л. И. Хомякова и Н. Д. Клеванец [1–3]. Эти работы характеризуют региональные системы как направление адаптации к изменению условий международных платежей и укрепления самостоятельности расчетной инфраструктуры.
Классификация рисков платежных систем представлена И. А. Ризвановой, а операционные и киберриски платежно-расчетной инфраструктуры исследовали В. Я. Пищик и П. В. Алексеев [4; 5].
Проблематику системного риска и сетевой взаимозависимости раскрыли О. В. Саввина, С. А. Дзюба, В. С. Тишковец и М. А. Щепелева [6; 7]. В зарубежной литературе системный риск платежных сетей исследовали Р. Хейманс, Ф. Вендт, Р. Хойвер и Р. Берндсен, а топологию платежных потоков – К. Сорамаки и соавт. [8–10]. Б. М. Табак и соавт. рассматривали кластеризацию финансовых сетей [11], в то время как Р. Черкети, Дж. П. Клементе и Р. Грасси расширили подход за счет высокоуровневой кластеризации [12].
При этом особенности системного риска региональных платежных систем раскрыты недостаточно. Работы по регионализации расчетов чаще посвящены устройству и преимуществам инфраструктуры, а сетевой анализ зачастую проводится для банковских систем. Влияние концентрации потоков и структуры внутренних связей на уязвимость региональных платежных систем также остается недостаточно изученным.
Методология исследования основана на представлении региональной платежной системы в форме взвешенной сети, узлами которой выступают страны или связанные с ними расчетные институты, а связями являются платежные либо характеризующие потенциальные платежные взаимодействия потоки. Эмпирическую базу составили данные о двусторонних операциях Asian Clearing Union за 2010 и 2025 гг., а также данные о взаимной торговле между странами, участвующими в T2, за 2010 и 2024 гг., используемые в качестве прокси потенциальных платежных взаимодействий ввиду отсутствия открытой полной межстрановой матрицы платежных операций T2.
Развитие региональных платежных систем связано с изменением условий проведения трансграничных расчетов. Рост регуляторных ограничений, сохранение высокой стоимости международных переводов и зависимость от корреспондентской инфраструктуры в резервных валютах усилили интерес государств к созданию собственных расчетных механизмов. В результате региональные платежные системы стали рассматриваться как средство сокращения числа посредников, расширения расчетов в национальных валютах и повышения контроля над движением платежных потоков.
Необходимость преобразования действующего платежного контура также обусловлена тем, что «фрагментация глобального финансово-экономического пространства и сложности в организации международных расчетов в условиях санкционного давления поставили задачу перестройки» трансграничных платежей [1, с. 44]. Регионализация расчетов стала одним из направлений адаптации к этим изменениям и получила практическое выражение в расширении числа самостоятельных платежных контуров [13].
В 2010–2025 гг. число действующих региональных платежных систем увеличилось с 10 до 17. Наиболее заметный прирост пришелся на 2012–2014 и 2020–2022 гг., когда начали функционировать новые субрегиональные и континентальные механизмы расчетов. Из 17 выявленных систем около половины приходится на Африку. Остальные инициативы распределены между Латинской Америкой и Карибским бассейном, Европой, Азией и Ближним Востоком [3].
Формирование альтернативной инфраструктуры расширяет выбор платежных маршрутов, однако само изменение маршрута не устраняет риски расчетов. На историческом отрезке региональные платежные системы развивались достаточно быстро, что могло создавать ожидание дальнейшего ускорения их распространения. Однако проведенные расчеты на горизонте 25 лет показывают более плавную динамику без выраженного скачкообразного роста [3]. Это расхождение связано с тем, что по мере переноса расчетов внутрь регионального контура источники уязвимости не исчезают, а меняют форму. При использовании национальных валют особое значение приобретают глубина валютных рынков и возможность своевременной конвертации средств. В клиринговых системах возрастает роль накопленных позиций и способности участников погашать итоговые обязательства, а для централизованных платформ критичны надежность оператора и непрерывность обработки расчетов. Несмотря на то, что региональные платежные системы способствуют укреплению платежного суверенитета стран-участниц, снижение зависимости от глобальной инфраструктуры сопровождается формированием внутренних каналов уязвимости, ограничивающих темпы их дальнейшего расширения.
Риски региональных платежных систем можно разделить на общие и специфические. Первая группа охватывает угрозы, возникающие в национальных и трансграничных платежных системах независимо от географического масштаба их функционирования. К таким рискам региональных платежных систем относятся институциональные и регуляторные риски, риск ликвидности, кредитный и расчетный риск, а также операционные риски [2; 4; 14]. В условиях цифровизации к ним добавляются киберриски, связанные с вмешательством в обработку платежных данных и нарушением работы инфраструктуры [5].
Ко второй группе относятся специфические риски, они формируются из-за ограниченного круга участников и замкнутого характера взаимных расчетов. Обычная классификация помогает определить источник угрозы, но хуже объясняет, каким образом нарушение распространяется внутри регионального контура. Здесь особое значение имеет концентрация платежных потоков. Чем сильнее потоки сосредоточены внутри расчетного ядра, тем заметнее устойчивость всей системы зависит от состояния его ключевых участников.
Характер этой зависимости определяется связями региональной системы с внешней расчетной инфраструктурой. Большинство действующих систем сохраняет доступ к глобальным валютным рынкам и внешним источникам ликвидности, поэтому их точнее рассматривать как квазизамкнутые. Внутри них преобладают устойчивые взаимные операции, тогда как урегулирование отдельных позиций может требовать использования внешних активов. По мере роста доли внутрисистемных расчетов и сокращения альтернативных маршрутов степень замкнутости повышается. Это укрепляет автономность региональной инфраструктуры, но одновременно ограничивает возможности перенаправления платежей при нарушении работы одного из ее элементов. В таких условиях локальный сбой может затронуть связанных с ним участников и перерасти из риска отдельного узла в риск для всей системы.
Возможность перехода локального сбоя на уровень всей платежной системы характеризует системный риск [15]. Его уровень определяется положением источника шока, числом связанных участников, интенсивностью потоков и наличием альтернативных связей. В концепции сетевых финансов взаимозависимость участников рассматривается как свойство финансовой среды, определяющее возможность передачи риска между отдельными элементами системы [6]. Современные российские исследования межстрановой трансмиссии системного риска также исходят из необходимости определения «топологических характеристик сети», связывающей национальные банковские системы [7, с. 182].
Применение сетевого подхода к региональным платежным системам предполагает представление их структуры в виде совокупности участников и расчетных потоков между ними [8; 16]. В такой модели страны или их расчетные институты образуют узлы, а платежные потоки выступают направленными связями, вес которых соответствует объему операций. Плотность сети характеризует распространенность взаимодействий, сила узла отражает совокупный объем связанных с ним платежей, а коэффициент кластеризации показывает наличие локальных групп. Однако оценка непосредственных связей не охватывает узлы, соединенные через посредников, хотя их положение также влияет на распространение нарушений. В модели Р. Черкети, Дж. П. Клементе и Р. Грасси системная уязвимость оценивается с помощью коэффициентов кластеризации различных порядков. Они позволяют учитывать взаимосвязи между непосредственными соседями узла и участниками, соединенными с ним через промежуточные элементы сети [12].
В настоящем исследовании основное внимание будет сосредоточено на системном риске, значение которого в региональных платежных системах усиливается вследствие структуры взаимных связей и неравномерного распределения платежных потоков. Его количественная оценка позволяет определить, при каких условиях локальное нарушение способно распространиться за пределы отдельного участника и повлиять на функционирование всего регионального контура.
Цель исследования – оценка потенциальной сетевой уязвимости региональных платежных систем и сопоставление ее расчетных показателей в двух временных срезах с учетом изменений структуры связей и распределения активности между участниками. Научная новизна заключается в разработке модифицированного индекса системного риска, интерпретируемого как показатель потенциальной сетевой уязвимости и объединяющего сводный показатель высокоуровневой кластеризации с нормированным показателем концентрации активности участников.
Для достижения поставленной цели решаются следующие задачи: формирование взвешенных сетей ACU и T2 для выбранных временных срезов; оценка их структурных характеристик и коэффициентов кластеризации различных порядков; расчет концентрации активности участников и модифицированного индекса системного риска; сопоставление полученных значений между временными срезами и проверка устойчивости результатов при различных схемах взвешивания коэффициентов кластеризации.
Авторская гипотеза состоит в том, что усиление взаимосвязанности участников и концентрации активности внутри регионального платежного контура сопровождается повышением его потенциальной сетевой уязвимости, тогда как ослабление внутренних связей сопровождается ее снижением. Гипотеза считается подтвержденной, если увеличение показателей кластеризации и концентрации активности между двумя временными срезами сопровождается ростом модифицированного индекса системного риска, а снижение указанных показателей соответствует уменьшению его значения.
Материалы и методы исследования
Оценка системного риска платежных систем может основываться на моделировании невыполнения обязательств отдельными участниками и последующего распространения невозможности осуществления платежей. Современные исследования крупных платежных систем используют такой подход для оценки последствий отказа отдельного расчетного института и каналов распространения нарушения между связанными участниками [8; 9]. Дальнейшее развитие методологии связано с представлением платежных потоков в виде сети, топология которой влияет на движение ликвидности и передачу расчетных нарушений. Исследование операций Fedwire показало, что структура межбанковских платежей может быть описана через узлы, связи и их веса, а положение отдельных участников существенно различается по степени вовлеченности в движение платежных потоков [10].
Дизайн исследования основан на сравнении сетевых характеристик ACU и T2 в двух временных срезах. Единицей наблюдения выступает связь между парой участников сети в конкретном году. Узлами являются страны или связанные с ними расчетные институты, а направленная дуга формируется при наличии положительного значения соответствующего потока. Для ACU используются данные о двусторонних расчетах за 2010 и 2025 гг., для T2 – данные о взаимной торговле за 2010 и 2024 гг., применяемые в качестве прокси потенциальных платежных взаимодействий. Веса связей выражены в долларах США. Пропущенные и некорректно распознаваемые числовые значения заменяются нулями и трактуются как отсутствие наблюдаемого потока, диагональные элементы матриц принимаются равными нулю. Малые положительные значения не исключаются, поэтому любая связь с весом выше нуля считается активной. Расчеты сетевых характеристик, коэффициентов кластеризации и итогового индекса выполнены в среде Python с использованием библиотек pandas, NumPy и NetworkX.
Сетевой подход позволяет учитывать конфигурацию связей между участниками и выявлять наиболее значимые элементы платежной сети на основе сетевых индикаторов [16]. В системах валовых расчетов входящие средства используются для проведения последующих исходящих платежей, поэтому нарушение одного потока может изменить положение нескольких связанных с ним расчетных институтов [17]. Различия в направлении и плотности связей учитываются с помощью коэффициентов кластеризации, позволяющих оценить участие узлов в локальных сообществах и потенциальных каналах распространения шока [11].
В настоящем исследовании системный риск региональных платежных систем оценивается на основе сетевого подхода и коэффициентов кластеризации различных порядков. Эмпирический анализ охватывает Asian Clearing Union (далее – ACU) и T2 (ранее – TARGET2). ACU относится к числу давно действующих региональных клиринговых механизмов. Для нее 2010 г. отражает период высокой интенсивности внутрисистемных операций, тогда как к 2025 г. объем и плотность расчетных связей заметно сократились. T2 представляет собой устойчиво функционирующую систему крупных платежей в евро, в которой за рассматриваемый период не произошло заметного снижения расчетной активности.
Для ACU использованы матрицы двусторонних расчетов, опубликованные Asian Clearing Union. Срез 2010 г. сформирован по данным Asian Clearing Union Annual Report 2010, табл. 18 «Transactions Matrix in 2010», с. 162, где операции представлены в млн долл. США. Срез 2025 г. основан на данных Asian Clearing Union Newsletter, November 2025, табл. 9 «Transactions Matrix During January to November 2025», с. 16, содержащей накопленные операции за январь – ноябрь 2025 г. в долл. США. Для обеспечения сопоставимости значения за 2025 г. приведены к млн долл. США. Двусторонний учет направлений операций позволяет представить ACU в форме взвешенной ориентированной сети и различать входящие и исходящие потоки.
Для T2 открытая статистика Европейского центрального банка не содержит полной межстрановой матрицы платежных операций, поэтому для построения сети использованы данные о взаимной торговле за 2010 и 2024 г. из базы IMF Direction of Trade Statistics (DOTS). Состав рассматриваемых юрисдикций сформирован на основе официального перечня участников T2, публикуемого Европейским центральным банком, с включением юрисдикций, одновременно представленных в перечне участников системы и в матрице сопоставимых двусторонних торговых данных. Принадлежность участника к юрисдикции определялась по стране регистрации его BIC в официальном перечне T2, что позволяет учитывать также участников из юрисдикций за пределами Европейского союза. Двусторонний объем взаимной торговли, выраженный в долларах США, для каждой пары участников распределялся поровну между двумя направлениями связи, поэтому веса в ориентированной матрице задавались как wij = wji = Tradeij / 2. Дополнительная валютная конвертация при формировании сети не проводилась. Торговые потоки в данном случае используются исключительно как прокси потенциальных платежных взаимодействий и не отражают фактические операции, проведенные через T2. Это обстоятельство является существенным ограничением исследования и не позволяет непосредственно интерпретировать построенную сеть T2 как наблюдаемую сеть платежных потоков.
На первом этапе каждая региональная платежная система представляется в виде взвешенного графа:
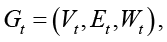 (1)
где Gt – сеть региональной платежной системы в период t;
Vt – множество узлов, соответствующих странам или связанным с ними расчетным институтам;
Et – множество связей между узлами;
Wt = [wij,t] – взвешенная матрица расчетных или торгово-платежных потоков.
Элементы матрицы wij,t выражены в долларах США и характеризуют объем потока между участниками i и j в период t. Для ACU используются фактические расчетные потоки, для T2 – торговые потоки, применяемые как прокси потенциальных платежных взаимодействий. Дополнительная нормировка весов на этапе формирования матрицы не проводится. Диагональные элементы принимаются равными нулю, wij,t = 0, поскольку операции участника с самим собой не образуют межузловую связь. Пропущенные и некорректно распознаваемые числовые значения заменяются нулями и интерпретируются как отсутствие наблюдаемого потока между соответствующей парой участников.
Связь между узлами i и j считается активной, если wij,t > 0. Пороговое исключение малых положительных значений не применяется, поскольку введение дополнительного порогового значения потребовало бы отдельного критерия отбора и могло бы привести к исключению реально наблюдаемых связей. В базовой спецификации сохраняются все положительные потоки независимо от их величины, поскольку каждый из них характеризует наличие потенциального маршрута передачи расчетного нарушения.
Для первичного описания структуры рассчитываются количество узлов Nt, число активных направлений Mt и плотность сети:
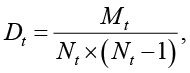 (2)
где Dt – плотность ориентированной сети;
Mt – число наблюдаемых направленных связей;
Nt – число участников.
Показатель изменяется от 0 до 1. Его рост означает увеличение доли фактически существующих расчетных направлений в общем числе теоретически возможных связей. Высокая плотность расширяет число маршрутов движения средств, но одновременно формирует дополнительные каналы передачи локальных нарушений.
Положение отдельного участника характеризуется исходящей и входящей силой узла:
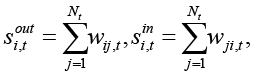 (3)
где  – совокупный объем исходящих потоков узла i в период t;
 – совокупный объем входящих потоков i в период t;
wij,t – поток из узла i в узел j в период t;
wji,t – поток из узла j в узел i в период t.
В качестве дополнительной характеристики локальной связанности выделяются трехсторонние контуры. Для их определения встречные потоки между каждой парой участников суммируются, после чего устанавливается наличие положительных связей между всеми тремя узлами. Сила треугольника определяется суммой двусторонних весов входящих в него связей. Такие структуры отражают локальные сообщества, внутри которых каждый участник связан с двумя другими. Чем выше совокупная сила треугольника, тем интенсивнее движение потоков в соответствующем участке сети. Анализ трехсторонних контуров используется для содержательной интерпретации структуры и не заменяет интегральную оценку системного риска.
Базовым показателем локальной связанности выступает взвешенный коэффициент кластеризации нулевого порядка  , рассчитываемый на неориентированной проекции сети по определению взвешенного коэффициента кластеризации Оннелы и соавт. [18]:
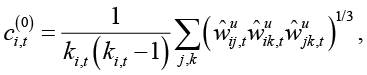 (4)
где ki,t – степень узла i в неориентированной проекции сети;
 – вес неориентированной связи между узлами i и j;
 – нормированный вес данной связи.
Для узлов с ki,t < 2 коэффициент принимается равным нулю, поскольку такие узлы не могут участвовать в трехсторонних контурах.
Для перехода от ориентированной сети к неориентированным встречным потокам между каждой парой участников суммируются:
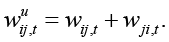 (5)
Нормировка весов осуществляется относительно максимального веса связи в соответствующей сети:
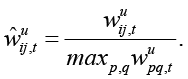 (6)
При отсутствии связи между участниками ее вес принимается равным нулю. Коэффициент характеризует участие узла i в трехсторонних сообществах с учетом интенсивности образующих их связей. Более высокое значение коэффициента соответствует более выраженной локальной связанности контрагентов и наличию большего числа интенсивных трехсторонних контуров, через которые потенциально может распространяться расчетное нарушение.
Стандартный коэффициент отражает только непосредственное окружение узла и не учитывает участников, соединенных с ним через посредников. Для включения опосредованных связей применяется модель высокоуровневой кластеризации [12].
Расстояние d(i,j) между узлами определяется числом ребер в кратчайшем пути, соединяющем их. Для каждого узла формируется множество участников, расположенных на расстоянии l:
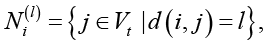 (7)
где  – множество узлов, находящихся от i на расстоянии l;
d(i,j) – минимальное число связей между узлами i и j;
l – рассматриваемый уровень сетевой удаленности.
При l = 1 учитываются непосредственные соседи, при l = 2 – узлы, соединенные через одного посредника. В исследовании рассчитываются коэффициенты нулевого, первого и второго порядков. Такое ограничение обусловлено структурой рассматриваемых сетей, в которых основная часть связанных участников достижима не более чем за два шага.
Для оценки интенсивности опосредованной связи для каждого узла рассматриваются узлы, находящиеся от него на заданном кратчайшем сетевом расстоянии l. Для каждой пары узлов анализируются все кратчайшие пути соответствующей длины. Вес каждого пути определяется минимальным весом входящего в него ребра, после чего в качестве веса опосредованной связи  выбирается максимальное из полученных значений. Если путь между парой узлов отсутствует, вес такой связи принимается равным нулю. Полученные значения нормируются отдельно для каждого уровня сетевой удаленности по сумме весов соответствующих связей и формируют матрицу переходных вероятностей. Если для узла отсутствуют участники на расстоянии l либо сумма соответствующих весов равна нулю, все значения переходных вероятностей для данного узла на этом уровне принимаются равными нулю. Нормированная доля веса опосредованной связи определяется следующим образом:
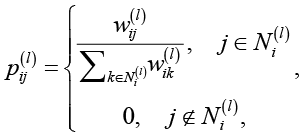 (8)
где  – доля веса связи между узлами i и j в пределах уровня l;
 – вес опосредованного взаимодействия между узлами i и j на уровне l;
– совокупность узлов, удаленных от узла i на расстоянии l.
На основе матрицы переходных вероятностей определяется, насколько каждый узел связан с участниками, входящими в плотные локальные сообщества. Для этого базовые коэффициенты кластеризации последовательно распространяются на соответствующий уровень сетевой удаленности. Вектор локальных коэффициентов порядка l рассчитывается по формуле
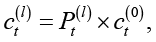 (9)
где  – набор локальных коэффициентов кластеризации, рассчитанных для уровня l;
 – матрица нормированных переходов между узлами на уровне l;
 – набор исходных локальных коэффициентов кластеризации.
Показатель отражает связанность узла с плотными локальными сообществами на разных уровнях удаленности. Для характеристики сети в целом рассчитанные значения усредняются:
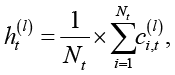 (10)
где  – среднее значение коэффициента кластеризации по сети для уровня l;
 – локальный коэффициент кластеризации узла i в период t.
Увеличение ht(l) отражает более тесную связанность участников на соответствующем уровне сети и, следовательно, большее число возможных каналов распространения нарушений. Для получения общей характеристики коэффициенты разных порядков объединяются в сводный показатель высокоуровневой кластеризации:
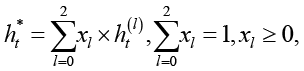 (11)
где ht* – итоговый показатель высокоуровневой кластеризации сети в период t;
xl – неотрицательный вес, присвоенный соответствующему уровню l.
Для проверки устойчивости расчета применяются три варианта распределения весов. В базовой равномерной схеме все уровни учитываются одинаково, x0 = x1 = x2 = 1/3. Дополнительно используются два авторских варианта взвешивания. Убывающая схема задает веса 0,5; 0,3 и 0,2 для коэффициентов нулевого, первого и второго порядков соответственно, усиливая вклад локальных связей. В возрастающей схеме используются веса 0,2; 0,3 и 0,5. Основной считается равномерная схема, поскольку она не выделяет заранее какой-либо уровень сети.
Сводный (агрегированный) показатель высокоуровневой кластеризации ht* используется для сопоставления изменений сетевой структуры внутри ACU и T2 между выбранными временными срезами. При этом исходные информационные базы двух систем неоднородны: для ACU используются фактические данные о двусторонних расчетах, тогда как для T2 – торговые потоки, применяемые в качестве прокси потенциальных платежных взаимодействий. В связи с этим абсолютные значения ht*, а также построенного на его основе модифицированного индекса системного риска для ACU и T2 непосредственно между собой не сопоставляются. Основное внимание уделяется направлению и характеру изменений показателей внутри каждой сети. Коэффициенты кластеризации сами по себе не отражают, насколько равномерно распределены потоки. Сети с близкими значениями ht* могут заметно различаться по степени сосредоточения операций на отдельных участниках. Для учета этого свойства сводный показатель высокоуровневой кластеризации дополняется нормированным индексом концентрации.
Сначала для каждого узла определяется совокупная активность 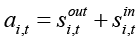 как сумма исходящей и входящей силы. Затем рассчитывается доля узла в общей активности сети
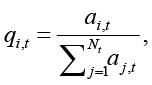 (12)
где qi,t – доля узла i в общей активности сети в период t;
ai,t – совокупная активность узла i, определяемая как сумма его входящей и исходящей силы;
aj,t – совокупная активность узла j;
Nt – число участников сети в период t.
На основе полученных долей формируется индекс Херфиндаля – Хиршмана:
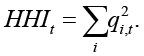 (13)
Для обеспечения сопоставимости между сетями с различным числом участников индекс нормируется с учетом числа узлов N, при N ≥ 2:
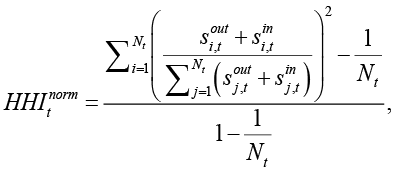 (14)
где HHItnorm – нормированный показатель концентрации;
и – исходящая и входящая сила узла i (и j соответственно).
Значение, равное нулю, соответствует равномерному распределению активности, тогда как приближение показателя к единице отражает сосредоточение потоков на ограниченном числе участников.
Итоговый индекс системного риска SRt определяется произведением сводного показателя высокоуровневой кластеризации и поправочного множителя, учитывающего концентрацию активности участников:
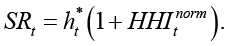 (15)
Мультипликативная форма означает, что концентрация усиливает потенциальную сетевую уязвимость, обусловленную структурой внутренних связей. При равномерном распределении активности нормированный индекс концентрации равен нулю, поэтому итоговое значение SRt совпадает с ht*. По мере сосредоточения операций на отдельных участниках значение поправочного множителя возрастает. При условии, что ht* ∈ [0;1], HHItnorm ∈ [0;1], а веса xl неотрицательны и нормированы так, что ∑lxl = 1, итоговый индекс SRt принимает значения в диапазоне от 0 до 2.
Рассчитываемый показатель не выражает вероятность кризиса и не определяет ожидаемый размер убытков. Он характеризует конфигурацию платежной сети, при которой локальное нарушение получает больше возможностей для распространения. Поэтому результаты интерпретируются как оценка потенциальной системной уязвимости, обусловленной сочетанием плотных сообществ, опосредованных связей и концентрации потоков.
Результаты исследования и их обсуждение
Результаты расчетов представлены последовательно для Asian Clearing Union и T2 и интерпретируются как сопоставление двух временных срезов каждой системы. Для каждой сети рассматриваются различия в общей конфигурации, составе наиболее интенсивных трехсторонних контуров, коэффициентах кластеризации различных порядков и сводном показателе высокоуровневой кластеризации. На завершающем этапе сопоставляются значения модифицированного индекса потенциальной сетевой уязвимости с учетом связанности сети и концентрации потоков. Устойчивость направления полученных изменений дополнительно проверена при различных схемах взвешивания уровней кластеризации, исключении до 10 % наиболее слабых связей и последовательном исключении отдельных участников. Для T2 также рассмотрены альтернативные преобразования торгового прокси. Во всех проверенных спецификациях сохраняется снижение расчетного показателя ACU и его увеличение в T2, что позволяет считать направление различий между двумя временными срезами устойчивым к рассмотренным вариантам спецификации.
Первоначально проанализирована сеть ACU за 2010 и 2025 гг. Ее конфигурация в рассматриваемых временных срезах представлена на рис. 1. Узлы сети обозначены кодами стран – участниц ACU: BGD – Бангладеш, BTN – Бутан, IND – Индия, IRN – Иран, LKA – Шри-Ланка, MDV – Мальдивы, MMR – Мьянма, NPL – Непал, PAK – Пакистан. Направление ребра отражает направление связи между участниками, а его толщина – относительную величину соответствующего потока.
Состав сети за рассматриваемый период не изменился, однако распределение связей между участниками стало иным. В 2010 г. основная часть узлов была объединена сравнительно плотной системой взаимных операций. К 2025 г. отдельные участники оказались связаны с остальной сетью меньшим числом маршрутов. Количественные характеристики произошедших изменений приведены в табл. 1.
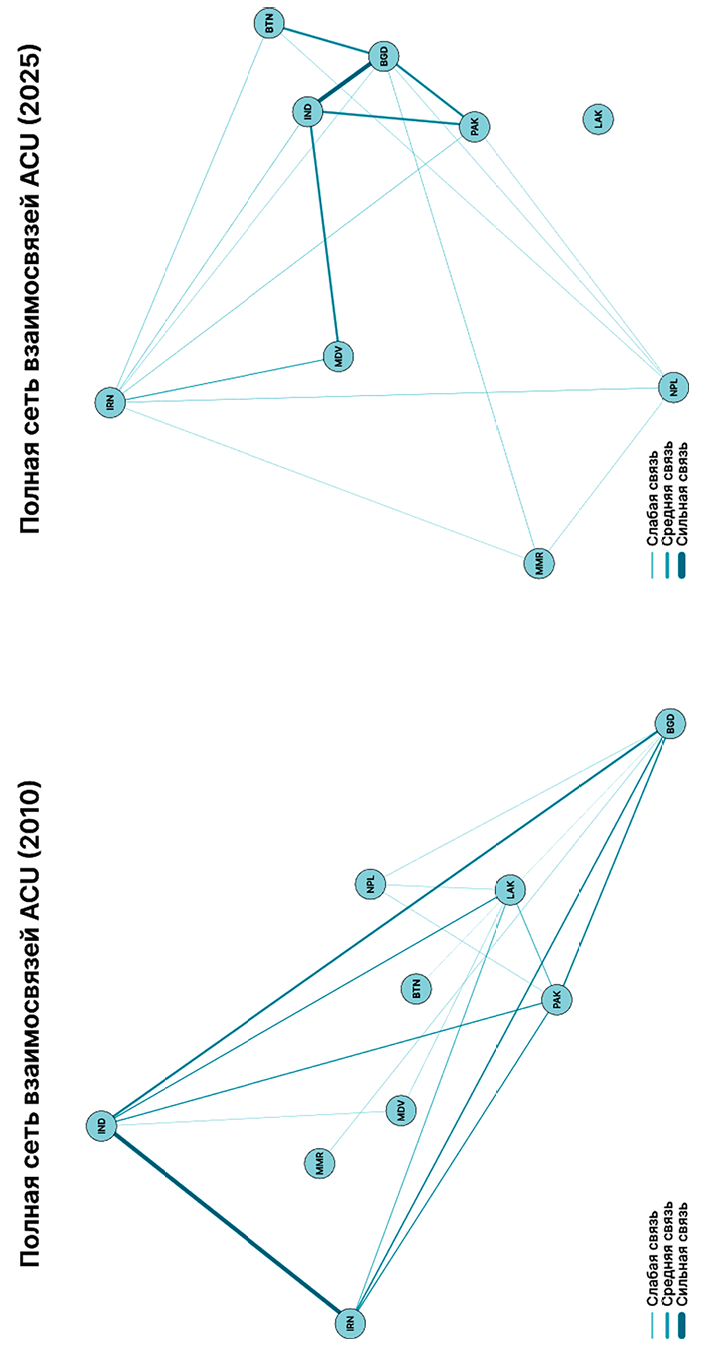
Рис. 1. Сеть взаимосвязей стран в региональной платежной системе ACU в 2010 и 2025 гг. Примечание: составлен автором по результатам данного исследования
Таблица 1
Основные структурные характеристики сети ACU
|
Показатель |
2010 г. |
2025 г. |
Изменение |
|
Число узлов |
9 |
9 |
0 |
|
Число активных связей |
34 |
24 |
-10 |
|
Плотность сети |
0,472 |
0,333 |
-0,139 |
|
Изменение плотности, % |
– |
– |
-29,4 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
Таблица 2
Наиболее интенсивные трехсторонние контуры в сети ACU
|
Год |
Место |
Участники трехстороннего контура |
|
2010 |
1 |
Бангладеш, Индия, Иран |
|
2010 |
2 |
Индия, Иран, Шри-Ланка |
|
2010 |
3 |
Индия, Иран, Пакистан |
|
2025 |
1 |
Бангладеш, Индия, Пакистан |
|
2025 |
2 |
Бангладеш, Индия, Иран |
|
2025 |
3 |
Бангладеш, Непал, Пакистан |
Примечание: составлена автором на основе полученных данных в ходе исследования.
Таблица 3
Коэффициенты кластеризации и сводный показатель высокоуровневой кластеризации ACU
|
Показатель |
2010 г. |
2025 г. |
Изменение, % |
|
Коэффициент нулевого порядка h(0) |
0,025 |
0,0046 |
-81,43 |
|
Коэффициент первого порядка h(1) |
0,0419 |
0,0082 |
-80,49 |
|
Коэффициент второго порядка h(2) |
0,0171 |
0,0056 |
-67,41 |
|
h(*), убывающие веса |
0,0285 |
0,0059 |
-79,33 |
|
h(*), равномерные веса |
0,028 |
0,0061 |
-78,1 |
|
h(*), возрастающие веса |
0,0261 |
0,0062 |
-76,38 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
При неизменном числе участников количество активных расчетных направлений сократилось с 34 до 24, а плотность сети уменьшилась на 29,4 %. Это отражает сокращение доли фактически существующих связей в их общем возможном количестве. Структурные изменения ACU затронули прежде всего взаимодействие между участниками, а не состав системы. Дополнительное представление о внутренней конфигурации сети дает состав наиболее интенсивных трехсторонних контуров, приведенный в табл. 2.
В 2010 г. во все три наиболее интенсивных контура входили Индия и Иран, образовывавшие устойчивое ядро сети. К 2025 г. Индия сохранила положение одного из центральных участников, однако в составе ведущих трехсторонних связей чаще стал присутствовать Бангладеш. Кроме того, в первую тройку вошел контур с участием Непала, ранее не занимавший сопоставимого положения. Изменения общей структуры сети и состава трехсторонних контуров отразились на коэффициентах кластеризации, значения которых представлены в табл. 3.
Снижение зафиксировано на всех уровнях кластеризации. Наиболее существенно уменьшился коэффициент нулевого порядка, значение которого сократилось на 81,43 %, тогда как коэффициенты первого и второго порядков снизились на 80,49 и 67,41 % соответственно. Это указывает на общее ослабление как локальной связанности участников, так и опосредованных взаимодействий между ними в конечном временном срезе. Направление изменения сводного показателя высокоуровневой кластеризации ht* не зависело от выбранной схемы распределения весов. В 2010 г. его значения находились в диапазоне от 0,0261 до 0,0285, а в 2025 г. – от 0,0059 до 0,0062. Разброс между тремя вариантами расчета при этом сократился, что свидетельствует об устойчивости выявленного направления изменения к выбору весов отдельных уровней кластеризации.
Вторым объектом анализа выступила система T2. Сформированные сети торгово-платежных связей за 2010 и 2024 гг. представлены на рис. 2. Узлы сети соответствуют странам и юрисдикциям, представленным в анализируемом контуре T2, и обозначены общепринятыми трехбуквенными кодами. Направление ребра отражает направление сформированной связи, а его толщина – относительную величину соответствующего торгового потока.
Общая конфигурация сети в двух временных срезах остается сравнительно устойчивой. Основная часть наиболее интенсивных связей сохраняется внутри европейского ядра, одновременно в сеть включены подразделения банков внешних по отношению к региону стран. В отличие от ACU, изменения T2 проявились преимущественно в весе отдельных связей, а не в их наличии или отсутствии. Число узлов в обоих периодах составило 32, число активных направлений сохранилось на уровне 870, а плотность сети осталась равной 0,877. Это означает, что к 2024 г. набор существующих связей практически не изменился, тогда как различия между временными срезами были связаны с перераспределением интенсивности уже сложившихся взаимодействий. Состав наиболее интенсивных трехсторонних контуров T2 представлен в табл. 4.
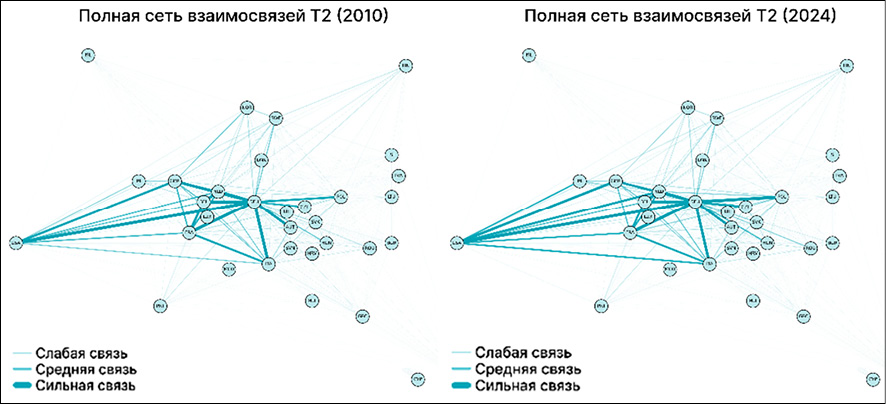
Рис. 2. Сеть взаимосвязей стран в региональной платежной системе T2 в 2010 и 2024 гг. Примечание: составлен автором по результатам данного исследования
Таблица 4
Наиболее интенсивные трехсторонние контуры в сети T2
|
Год |
Место |
Участники трехстороннего контура |
|
2010 |
1 |
Германия, Нидерланды, Франция |
|
2010 |
2 |
Бельгия, Германия, Нидерланды |
|
2010 |
3 |
Бельгия, Германия, Франция |
|
2024 |
1 |
Германия, Нидерланды, США* |
|
2024 |
2 |
Бельгия, Германия, Нидерланды |
|
2024 |
3 |
Германия, Нидерланды, Франция |
|
* Кредитные организации зарегистрированы во внешней по отношению к региону юрисдикции, однако представлены подразделениями, через которые проводятся операции в Европе. |
||
Примечание: составлена автором на основе полученных данных в ходе исследования.
Таблица 5
Коэффициенты кластеризации и сводный показатель высокоуровневой кластеризации T2
|
Показатель |
2010 г. |
2024 г. |
Изменение, % |
|
Коэффициент нулевого порядка h(0) |
0,0165 |
0,0185 |
12,12 |
|
Коэффициент первого порядка h(1) |
0,035 |
0,0368 |
5,14 |
|
Коэффициент второго порядка h(2) |
0 |
0 |
– |
|
h(*), убывающие веса |
0,0187 |
0,0203 |
8,56 |
|
h(*), равномерные веса |
0,0172 |
0,0184 |
6,98 |
|
h(*), возрастающие веса |
0,0138 |
0,0147 |
6,52 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
Таблица 6
Модифицированный индекс системного риска ACU и T2 по временным срезам
|
Система |
Год |
ht* |
HHItnorm |
SRt |
Относительное изменение SRt, % |
|
ACU |
2010 |
0,028 |
0,2249 |
0,0343 |
– |
|
2025 |
0,0061 |
0,3786 |
0,0085 |
-75,4 |
|
|
T2 |
2010 |
0,0172 |
0,0633 |
0,0183 |
– |
|
2024 |
0,0184 |
0,0568 |
0,0195 |
6,7 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
Германия и Нидерланды входили в состав большинства ведущих трехсторонних контуров в обоих временных срезах. Связка Бельгии, Германии и Нидерландов сохранила второе место, тогда как контур Германии, Нидерландов и Франции переместился с первой на третью позицию. В 2024 г. наибольшей интенсивностью характеризовалось сочетание Германии, Нидерландов и США. Выявленные изменения произошли внутри уже сформированной сети и не сопровождались увеличением количества активных связей.
Результаты расчета коэффициентов кластеризации T2 приведены в табл. 5.
Коэффициенты нулевого и первого порядков увеличились, однако величина изменения оставалась небольшой. В обоих временных срезах показатель первого порядка превышал значение локальной кластеризации, что отражает более высокую связанность окружения непосредственных контрагентов по сравнению с собственным участием узлов в трехсторонних контурах. Коэффициент второго порядка в обоих случаях равен нулю. Проверка распределения размеров множеств  показала, что для всех 32 узлов как в 2010 г., так и в 2024 г. выполняется
 . Это обусловлено высокой плотностью построенной сети, основная связанная компонента включает 30 непосредственно взаимосвязанных узлов, тогда как два оставшихся узла являются изолированными. Поэтому в сети отсутствуют участники, находящиеся ровно на расстоянии двух шагов. В соответствии с принятой расчетной конвенцией при пустом множестве
 соответствующая строка матрицы переходных вероятностей принимается равной нулю, вследствие чего вклад второго уровня в агрегированную оценку также равен нулю. Данный результат характеризует топологию построенной сети и не означает отсутствия удаленной системной уязвимости. При всех схемах распределения весов сводный показатель высокоуровневой кластеризации ht* увеличился. Наибольшие значения получены при убывающей схеме, а наименьшие – при возрастающей. Соотношение между тремя вариантами расчета сохранилось в обоих временных срезах.
Завершающим этапом расчетов стала оценка модифицированного индекса системного риска, объединяющего сводный показатель высокоуровневой кластеризации h*, рассчитанный при равномерном распределении весов, и нормированный показатель концентрации потоков. Итоговые значения для ACU и T2 приведены в табл. 6.
Для ACU модифицированный индекс снизился с 0,0343 в 2010 г. до 0,0085 в 2025 г. Направление изменения совпало с изменением плотности сети, коэффициентов кластеризации и сводного показателя h*. Итоговое значение оказалось выше базового показателя, поскольку модификация дополнительно учитывает неравномерность распределения активности между участниками. Для T2 значение индекса увеличилось с 0,0183 в 2010 г. до 0,0195 в 2024 г. В относительном выражении рост составил 6,7 %. Динамика показателя соответствовала умеренному росту коэффициентов нулевого и первого порядков и изменению интенсивности ведущих трехсторонних контуров.
Полученные значения следует интерпретировать как показатели потенциальной сетевой уязвимости сформированной структуры связей, а не как оценку вероятности кризиса, ожидаемого ущерба или фактически реализовавшегося распространения расчетного нарушения.
В результате расчетов для двух систем получена разнонаправленная динамика. В ACU между 2010 и 2025 гг. сократились число активных связей, плотность сети, коэффициенты кластеризации всех порядков и модифицированный индекс системного риска. В T2 количество связей и плотность сохранились на прежнем уровне, тогда как интенсивность ведущих контуров, коэффициенты нулевого и первого порядков и итоговый индекс умеренно увеличились. Причины выявленных различий и их значение для развития региональных платежных систем рассматриваются далее в обсуждении результатов.
Заключение
Полученные результаты показывают, что системная уязвимость региональной платежной системы зависит от масштаба операций и внутренней конфигурации расчетного контура. Сопоставление ACU и T2 выявило два варианта изменения риска. В ACU сокращение числа активных связей и ослабление кластерной структуры сопровождались снижением итогового индекса. В T2 состав сети и ее плотность практически не изменились, однако возросла интенсивность ведущих трехсторонних контуров и увеличились коэффициенты кластеризации нулевого и первого порядков. Следовательно, системная уязвимость может меняться вследствие перестройки самой сети либо перераспределения потоков внутри устойчивого набора связей. Полученные различия показывают, что традиционные группы рисков характеризуют возможные источники нарушений, но не полностью раскрывают условия их распространения между участниками. Для оценки регионального платежного контура существенное значение имеют распределение потоков между участниками и структура внутренних связей.
Предложенный индекс позволяет одновременно учитывать топологические свойства сети, включая наличие трехсторонних контуров и многоуровневых сообществ, а также степень концентрации активности отдельных участников. Применение данного подхода к Asian Clearing Union показало, что значение SRt снизилось с 0,0343 в 2010 г. до 0,0085 в 2025 г. Несмотря на рост нормированного показателя концентрации, снижение итогового индекса сопровождалось ослаблением кластерной структуры сети и сокращением числа активных связей, что указывает на уменьшение оценочной потенциальной сетевой уязвимости между рассматриваемыми временными срезами. Для сети T2, функционировавшей в 2010 г. как TARGET2, значение SRt увеличилось с 0,0183 в 2010 г. до 0,0195 в 2024 г. Поскольку для T2 используются торговые потоки в качестве прокси потенциальных платежных взаимодействий, полученный результат характеризует оценочный индикатор потенциальной сетевой уязвимости, а не фактический риск платежных операций T2. Увеличение показателя сопровождалось ростом коэффициентов кластеризации и изменением интенсивности ведущих торговых контуров и может быть связано с перераспределением торговой активности внутри построенной сети.
Предложенная модификация индекса системного риска расширяет модель высокоуровневой кластеризации за счет учета общей активности узлов и степени ее концентрации внутри сети. Полученные результаты показывают, что более высокая взаимосвязанность участников и концентрация активности сопровождаются увеличением оценочного показателя потенциальной сетевой уязвимости, тогда как ослабление внутрисистемных связей соответствует его снижению. Предложенный показатель может использоваться для комплексной оценки потенциальной сетевой уязвимости региональных платежных сетей при сопоставимом способе формирования исходных данных.
Расширение региональной платежной инфраструктуры снижает зависимость стран от внешних посредников и создает дополнительные возможности для расчетов в национальных валютах. Вместе с тем перенос операций внутрь ограниченного круга участников формирует собственные источники уязвимости, связанные с распределением потоков и характером внутренних связей. Для их оценки региональные платежные системы были представлены как замкнутые или квазизамкнутые сети, а системный риск рассчитан с помощью модифицированного индекса, объединяющего высокоуровневую кластеризацию и концентрацию операций.
Полученный показатель характеризует потенциальную сетевую уязвимость платежного контура и не является оценкой вероятности кризиса, размера возможных потерь или факта распространения нарушения.
В ACU число активных связей сократилось с 34 до 24, а плотность сети уменьшилась с 0,472 до 0,333. Расчетный показатель потенциальной сетевой уязвимости снизился с 0,0343 в 2010 г. до 0,0085 в 2025 г. Это изменение сопровождалось ослаблением кластерной структуры и сокращением числа активных связей. Одновременно снижение показателя может отражать уменьшение роли самой системы в обслуживании взаимных операций и возможный переход части расчетов на альтернативные маршруты. В T2 состав сети, количество активных направлений и общая плотность практически не изменились. Основные различия между временными срезами были связаны с перераспределением интенсивности существующих связей и изменением характеристик ведущих торговых контуров. Расчетный показатель потенциальной сетевой уязвимости увеличился с 0,0183 в 2010 г. до 0,0195 в 2024 г. Рост показателя сопровождался изменением структуры кластеризации и концентрации активности внутри построенной сети, однако не позволяет установить причинную связь между этими характеристиками. Наблюдаемое изменение может также быть связано с особенностями состава участников и используемого торгового прокси. Поскольку для ACU применяются фактические данные о расчетах, а для T2 – торговые потоки, абсолютные значения показателей двух систем непосредственно между собой не сопоставляются. Выводы относятся к сравнению состояний каждой сети в двух временных срезах.
Сопоставление двух систем показало, что одинаковое направление изменения масштабов операций не обязательно приводит к сходной динамике риска. Она определяется тем, как устроена сеть и на каких участниках сосредоточена основная расчетная активность.
Полученные результаты подтверждают, что развитие региональной платежной системы нельзя оценивать только по числу операций или общему объему расчетов. Существенное значение имеют внутренняя конфигурация сети и зависимость от ее центральных участников. Поэтому укрепление региональной инфраструктуры должно сопровождаться сохранением альтернативных маршрутов и доступом к резервным источникам ликвидности. Это снижает вероятность того, что расширение платежной автономии приведет к чрезмерной зависимости от одного расчетного контура.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://www.fundamental-research.ru/en/article/view?id=44084 (accessed: 10/10/2026).
DOI: https://doi.org/10.17513/fr.44084