AN INSTITUTIONAL ANALYSIS OF THE DEVELOPMENT OF GREEN AND SUSTAINABLE FINANCE IN RUSSIA
Введение
Одной из важнейших задач для Российской Федерации до 2030 г. является обеспечение устойчивого и социально экономического развития. Все больше внимания уделяется растущей роли социальных и экологических рисков [1], ущерб от которых, по оценке академика РАН Б. Н. Порфирьева, к 2040 г. может составить до -1,3 трлн руб. [2]. Для полноценного внедрения принципов устойчивого развития необходимо разработать соответствующие механизмы и нормативы для всех субъектов экономики. Немаловажную роль для субъектов Российской Федерации занимают укрепление и интеграция принципов устойчивого развития [3]. Для российских компаний значимым этапом стало создание отечественных и мировых ESG-рейтингов [4], которые напрямую влияют на интеграцию принципов устойчивого развития в их бизнес-модели [5]. Зеленое финансирование как одно из направлений для достижения целей устойчивого развития (ЦУР) получило широкое внедрение в российскую финансовую систему [6], стало не только одним из инструментов для привлечения финансирования, но и трансформировалось под влиянием новых цифровых решений [7]. Отмечается рост зеленого цифрового финансирования [8], однако стоит учитывать изменение рыночной конъюнктуры и своевременно вводить новые меры государственной поддержки [9]. Развитие устойчивого и зеленого финансирования в России позволит минимизировать эффект изменения климата, а также будет способствовать решению задач структурной адаптации национальной экономики и повышения ее конкурентоспособности [10]. Важность развития методологии анализа рынка устойчивого и зеленого финансирования отмечается в работах К. В. Криничанского и Б. Б. Рубцова [11], а также в статье Ю. Е. Благова [12]. Осуществить полноценный переход к углеродно-нейтральной экономике возможно при создании инфраструктуры и внедрении нормативно-правовой базы [13], при этом необходим институциональный надзор на рынке устойчивого развития [14]. В 2020 г. была создана Рабочая группа по финансированию устойчивого развития1, цель которой – формирование инфраструктуры и инструментов для достижения ЦУР, а также оценка и учет рисков. В 2026 г. Рабочая группа была реорганизована в Комитет по финансированию устойчивого развития с целью расширения полномочий2. В июле 2021 г. было принято распоряжение Правительства Российской Федерации № 1912-р, устанавливающее цели и основные направления в области устойчивого развития и зеленого финансирования Российской Федерации3. В рамках общей стратегии по снижению углеродного следа было принято распоряжение Правительства Российской Федерации от 29 октября 2021 г. № 3052-р4. В частности, в нем определяется первостепенная важность в стимулировании финансирования проектов в области устойчивого развития и обеспечение соответствия международным стандартам зеленого и социальных проектов. Центральный банк Российской Федерации изменил подходы к регулированию проектов устойчивого развития, снизив риск веса на 10–50 % в зависимости от качества проекта5. Важным этапом для финансового рынка стало создание Банком России таксономии XBRL для эмитентов 1 и 2 уровней листинга. Раскрытие данных об устойчивом развитии в 2025 г. для эмитентов было добровольным, но уже с 2026 г. становится обязательным6. Это позволит сформировать прозрачность на рынке устойчивого развития и избежать ложного представления об экологической составляющей бизнес-деятельности. Ведется непрерывная работа в области формирования и дополнения нормативно-правовой базы устойчивого развития и зеленого финансирования. Банк России выступает регулятором рынка устойчивого развития, стремясь создать открытую конкурентную среду и внести вклад в достижение ЦУР в РФ.
Цель исследования – анализ основных финансовых индикаторов, финансовых инструментов в области устойчивого развития и их взаимосвязи с денежно-кредитной политикой Банка России.
Материалы и методы исследования
Методологическую базу исследования составили структурно-функциональный и системный анализ. Для оценки значимости различий между корреляциями использовался тест Менга, Розенталя и Рубина. В исследовании использовались данные ЦБ РФ и Московской биржи.
Результаты исследования и их обсуждение
Созданные нормативы и стандарты ESG-отчетности позволили сформировать на Московской бирже новый индекс облигаций сектора устойчивого развития (RUESGTR). Для анализа результатов внедрения индекса RUESGTR рассмотрим соотношение уровня риска и средней доходности по тематическим индексам Московской биржи за 2025 г., представленное на рис. 1.
Выделим группу из пяти индексов, имеющих сопоставимый уровень риска. В выборку попали индексы в диапазоне риска от 2,25 до 4,25 %, представленные в табл. 1.
Для корректной визуализации данные по ключевой ставке и значениям индексов Мосбиржи были z-стандартизированы. Нормированные данные представлены на рис. 2.
Заметим, что в определенные временные интервалы изменения индексов Мосбиржи опережают изменения ключевой ставки ЦБ РФ. Например, в конце декабря 2024 г. наблюдается резкий рост индексов, в то время как ключевая ставка осталась без изменений. Это объясняется временным лагом, сменой вектора денежно-кредитной политики ЦБ РФ и ожиданиями инвесторов снижения ключевой ставки ЦБ РФ в ближайшем будущем. Помимо этого, наблюдается как сонаправленное движение индексов и ключевой ставки (с июля 2023 г. по июнь 2024 г.), так и разнонаправленное. Также отметим, что, несмотря на сонаправленное движение значений индексов, между собой они имеют отклонения и различно реагируют на изменение ключевой ставки. В рамках анализа индексов рассчитаем коэффициент корреляции Пирсона между ключевой ставкой ЦБ РФ и каждым значением индексов из выборки за период с 03.01.2023 по 11.06.2026, а также рассчитаем преобразование Фишера (табл. 2).
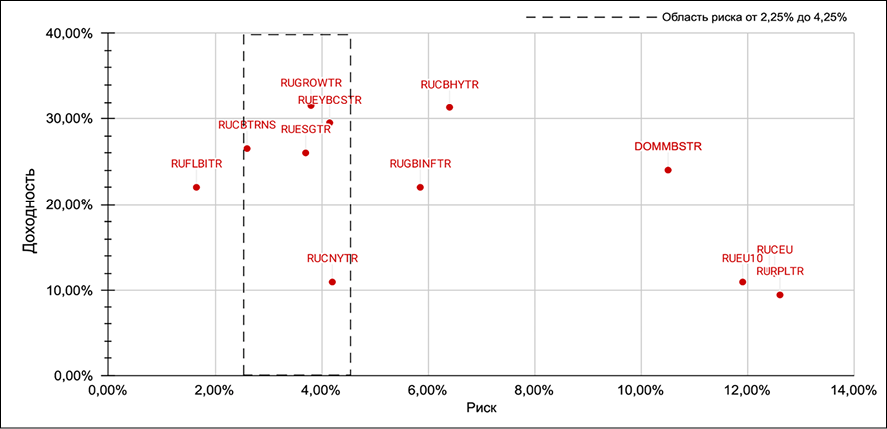
Рис. 1. Соотношения уровня риска и средней доходности по индексам за 2025 г. Примечание: составлен авторами на основе источника: Московская биржа. Индексы и индикаторы Московской биржи // Сайт Московской биржи. URL: https://www.moex.com/ru/factsheet (дата обращения: 20.06.2026)
Таблица 1
Индексы Мосбиржи, выбранные для исследования корреляции с ключевой ставкой ЦБ РФ
|
Тикер |
Название |
|
RUCBTRNS |
Индекс Мосбиржи Корпоративных Облигаций |
|
RUCNYTR |
Индекс Мосбиржи Облигаций, номинированных в китайских юанях |
|
RUESGTR |
Индекс Мосбиржи Облигаций Сектора устойчивого развития |
|
RUEYBCSTR |
Индекс Мосбиржи Облигаций повышенной доходности |
|
RUGROWTR |
Индекс Мосбиржи Облигаций Сектора роста |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
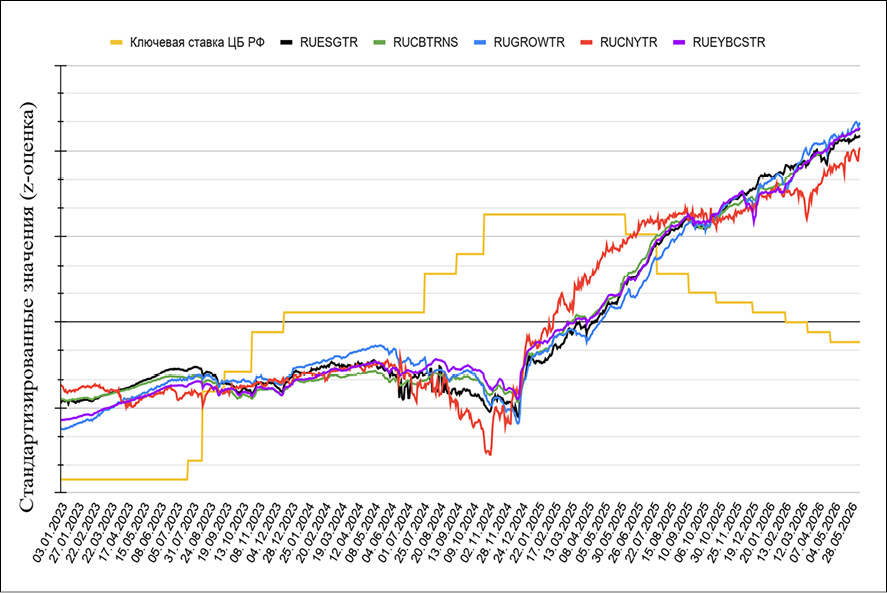
Рис. 2. Динамика ключевой ставки ЦБ РФ и индексов Мосбиржи Примечание: составлен авторами на основе источников: Московская биржа. Индексы облигаций // Сайт Московской биржи. URL: https://www.moex.com/ru/index/RGBITR/about (дата обращения: 20.06.2026); Центральный банк Российской Федерации. Ключевая ставка Банка России // Сайт Банка России. URL: https://www.cbr.ru/hd_base/keyrate/ (дата обращения: 20.06.2026)
Таблица 2
Коэффициент корреляции Пирсона и преобразование Фишера между индексами Мосбиржи и ключевой ставкой ЦБ РФ
|
Индекс |
Значение корреляции Пирсона |
Преобразование Фишера |
|
RUCBTRNS |
0,247 |
0,252 |
|
RUCNYTR |
0,312 |
0,323 |
|
RUESGTR |
0,202 |
0,204 |
|
RUEYBCSTR |
0,307 |
0,317 |
|
RUGROWTR |
0,252 |
0,257 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Несмотря на близкие по значениям коэффициенты корреляции Пирсона, а также взаимосвязь индексов, сформулируем следующие гипотезы:
Нулевая гипотеза:
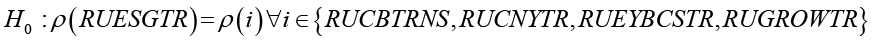
Альтернативная гипотеза:
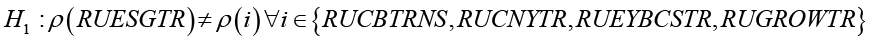
Для корректной оценки полученных корреляций и проверки выдвинутых гипотез воспользуемся тестом Менга, Розенталя и Рубина для сравнения зависимых корреляций [15].
Построим матрицу межкорреляции фондовых индексов Мосбиржи (табл. 3).
Таблица 3
Матрица межкорреляции фондовых индексов Мосбиржи
|
RUCBTRNS |
RUCNYTR |
RUESGTR |
RUEYBCSTR |
RUGROWTR |
|
|
RUCBTRNS |
1 |
0,97007 |
0,99545 |
0,99555 |
0,98644 |
|
RUCNYTR |
0,97007 |
1 |
0,96504 |
0,96340 |
0,94770 |
|
RUESGTR |
0,99545 |
0,96504 |
1 |
0,98970 |
0,98986 |
|
RUEYBCSTR |
0,99555 |
0,96340 |
0,98970 |
1 |
0,99195 |
|
RUGROWTR |
0,98644 |
0,94770 |
0,98986 |
0,99195 |
1 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 4
Расчет Z-статистик и р-значений для пар индексов Мосбиржи
|
Z (RUESGTR, RUCBTRNS) |
Z (RUESGTR, RUGROWTR) |
Z (RUESGTR, RUCNYTR) |
Z (RUESGTR, RUEYBCSTR) |
|
|
Z-статистика |
-14,365 |
-10,648 |
-12,765 |
-22,409 |
|
р-значение |
< 0,0001 |
< 0,0001 |
< 0,0001 |
< 0,0001 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Несмотря на крайне высокую корреляцию между индексами, расчет Z-статистики не нарушает условия применения теста Менга, Розенталя и Рубина для оценки значимости различия между коэффициентами корреляции двух выборок, имеющих зависимую переменную, так как учитывает данную корреляцию через поправочный коэффициент h:
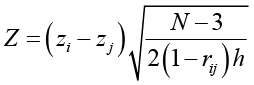 ,
где zi и zj – Z-преобразование Фишера для корреляций ri и rj соответственно, N – количество наблюдений, rij – корреляция между предикторами ri и rj;
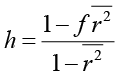 ;
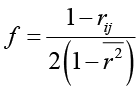 ;
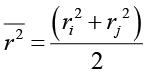 .
Для оценки значимости различия между корреляциями тематических индексов Мосбиржи с ключевой ставкой Банка России рассчитаем Z-статистики с помощью теста Менга, Розенталя и Рубина. Для расчета используем значения индексов Мосбиржи и значение ключевой ставки ЦБ РФ в каждый торговый день в период с 03.01.2023 по 11.06.2026. Общее число наблюдений N = 875. В табл. 4 представлены полученные результаты Z-статистики и р-значений.
Сравнение индекса Мосбиржи облигаций сектора устойчивого развития с остальными индексами показало, что все полученные |Z| ≫ 10, а p < 0,0001. Это позволяет сделать вывод о том, что различия статистически значимы. Заметим, что в рамках данного исследования проводились сравнения не только для индекса RUESGTR с остальными индексами из табл. 1, но и попарные сравнения всех индексов между собой. Несмотря на высокие значения Z для всех индексов с индексом RUESGTR, сравнение других индексов выявило, что часть пар индексов не имеют статистически значимых различий. Так, для индексов RUCBTRNS и RUGROWTR Z = –0,885, p = 0,376, а для пары индексов RUCNYTR и RUEYBCSTR Z = 0,583, p = 0,56. Построим 95 % доверительные интервалы для оценки точности и величины различий. Интервалы, представленные на рис. 3, которые не пересекают ноль, указывают на статистически значимые различия, что также подтверждает результаты, полученные в рамках теста Менга, Розенталя и Рубина.
Рассчитаем тест на гетерогенность, что даст дополнительное подтверждение о наличии различия влияния ключевой ставки ЦБ РФ на индексы.
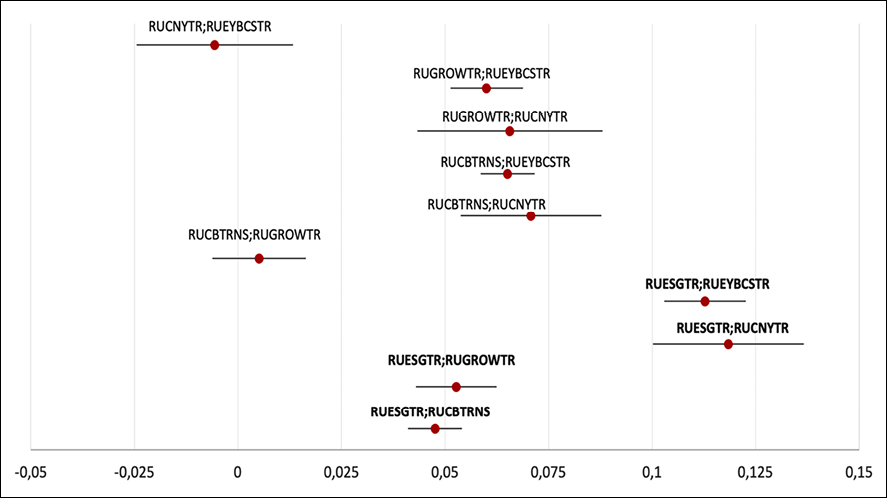
Рис. 3. 95 % доверительные интервалы для попарных разностей (в z-шкале) Примечание: составлен авторами по результатам данного исследования
Таблица 5
HAC-оценки чувствительности индексов к ключевой ставке
|
Индекс |
β |
SE(HAC) |
t |
p-значение |
|
RUCBTRNS |
1,18 |
0,282 |
4,185 |
< 0,001 |
|
RUCNYTR |
0,46 |
0,101 |
4,583 |
< 0,001 |
|
RUESGTR |
0,56 |
0,178 |
3,141 |
< 0,001 |
|
RUEYBCSTR |
1,56 |
0,309 |
5,065 |
< 0,001 |
|
RUGROWTR |
1,15 |
0,317 |
3,637 |
< 0,001 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Воспользуемся формулой
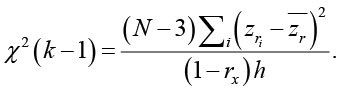
Тест на гетерогенность показал, что χ42 = 665,6, а p < 0,0001 при N = 875, следовательно, тест отвергает нулевую гипотезу о равенстве всех корреляций и позволяет сделать вывод о том, что влияние ключевой ставки на индексы различно и статистически значимо.
Для оценки влияния автокорреляций на временные ряды проверим их стационарность. В рамках проверки на стационарность воспользуемся ADF-тестом7. Уровни всех временных рядов нестационарны, это прежде всего объясняется самой сущностью рядов, которые являются значениями биржевых индексов и имеют выраженный тренд. Однако первые разности для всех рядов стационарны, тем самым ряды являются интегрированными первого порядка I(1).
Для проверки устойчивости результатов к автокорреляции и гетероскедастичности построим регрессию с HAC-ошибками. В табл. 5 представлены результаты регрессии индексов облигаций Мосбиржи на ключевую ставку ЦБ РФ с HAC-оценками стандартных ошибок (количество лагов = 10).
Заключение
В рамках данного исследования были выявлены статистически значимые различия между корреляциями тематических индексов Мосбиржи с ключевой ставкой Банка России. Попарное сравнение индексов в ходе применения теста Менга, Розенталя и Рубина показало, что различия в корреляциях между индексами в период с 03.01.2023 по 11.06.2026 статистически значимы. Полученные результаты позволяют объединить индексы в три однородные подгруппы по силе связи: {RUCNYTR, RUEYBCSTR} > {RUGROWTR, RUCBTRNS} > {RUESGTR}. Построенные доверительные интервалы и тест на гетерогенность дополнительно показывают, что полученные результаты значимы, тем самым отвергая нулевую гипотезу о равенстве корреляций. Дополнительно была проведена проверка влияния автокорреляций на временные ряды, а также построена HAC-регрессия, которая подтверждает робастность корреляций (p < 0,001). Однако полученные коэффициенты β для каждого ряда показывают, что по абсолютной реакции на изменение ставки наименьшее значение имеет индекс RUCNYTR (β = 0,46). Это прежде всего объясняется тем, что в составе индекса представлены облигации, номинированные в иностранной валюте, которая, в свою очередь, подвержена влиянию ДКП Китая. Если же рассматривать индексы облигации, номинированные в рублях, то наименьший коэффициенты β у индекса Мосбиржи Облигаций Сектора устойчивого развития RUESGTR (β = 0,56). Таким образом, индекс RUESGTR в сравнении с другими индексами, имеющими схожий уровень риска, имеет наименьшую силу связи с ключевой ставки ЦБ РФ. Помимо рыночных факторов, на индекс облигаций сектора устойчивого развития влияют принимаемые Банком России и Правительством Российской Федерации меры, направленные на достижение целей устойчивого развития.
[1] Центральный банк Российской Федерации. Устойчивое развитие // Сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/develop/ur/ (дата обращения: 20.06.2026).
[2] Центральный банк Российской Федерации. Устойчивое развитие // Сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/develop/ur/ (дата обращения: 20.06.2026).
[3] Российская Федерация. Распоряжение Правительства Российской Федерации от 14 июля 2021 г. № 1912-р // Официальное опубликование правовых актов. [Электронный ресурс]. URL: http://publication.pravo.gov.ru/Document/View/0001202107200045 (дата обращения: 20.06.2026).
[4] Российская Федерация. Распоряжение Правительства Российской Федерации от 29 октября 2021 г. № 3052-р // Правительство России. [Электронный ресурс]. URL: http://government.ru/docs/all/137358/ (дата обращения: 20.06.2026).
[5] Центральный банк Российской Федерации. Инструкция Банка России от 26 мая 2025 г. № 220-И «Об обязательных нормативах и надбавках к нормативам достаточности собственных средств (капитала) банков с универсальной лицензией и об осуществлении Банком России надзора за их соблюдением» // Сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/Queries/UniDbQuery/File/90134/6326 (дата обращения: 20.06.2026).
[6] Центральный банк Российской Федерации. Таксономия XBRL // Сайт Банка России. [Электронный ресурс]. URL: https://www.cbr.ru/projects_xbrl/taxonomy_xbrl (дата обращения: 20.06.2026).
[7] Distribution of the Estimators for Autoregressive Time Series With a Unit Root // JSTOR. [Электронный ресурс]. URL: https://www.jstor.org/stable/2286348 (дата обращения: 20.06.2026).
Conflict of Interest
Funding
Bibliographic Reference
URL: https://www.fundamental-research.ru/en/article/view?id=44086 (accessed: 10/10/2026).
DOI: https://doi.org/10.17513/fr.44086