THEORETICAL AND METHODOLOGICAL BASIS FOR THE FORMATION OF THE FINANCIAL POTENTIAL OF ECONOMIC ENTITIES WITHIN THE FRAMEWORK OF THE ACCOUNTING AND ANALYTICAL PARADIGM
Введение
Развитие российской экономики проходит в условиях высокой неопределенности, вызванной внешними шоками, санкциями и задачами ESG-трансформации бизнеса [1]. В такой обстановке устойчивость предприятий зависит от их умения быстро привлекать и перераспределять внутренние ресурсы [2]. Наиболее уязвимыми к колебаниям рынка оказываются компании сферы гостеприимства и санаторно-курортного сектора, где высока зависимость от сезонов и потребительского спроса.
Информационной базой для принятия стратегических решений остается учетно-аналитическая система организаций. Однако классический бухгалтерский учет не всегда дает руководству полные данные о реальной стоимости активов и финансовом потенциале [3]. Из-за этого возникает потребность в пересмотре учетной политики и внедрении современных методов анализа в практику управления.
Теоретическую основу исследования составили работы отечественных ученых. Вопросы управленческого учета, анализа и калькулирования затрат подробно описаны М. А. Вахрушиной [4]. Методы оценки платежеспособности и инвестиционной привлекательности представлены в трудах В. В. Бочарова [5]. Построение учетно-аналитических систем, внутренний аудит и стратегический контроллинг исследовала Т. Г. Шешукова [3]. При этом вопросы объединения данных финансового и управленческого учета для оценки потенциала предприятий рекреационной сферы изучены пока недостаточно. Это и определило тему, цель и задачи работы.
Цель исследования – разработка теоретико-методологического базиса формирования финансового потенциала хозяйствующих субъектов и специализированного оценочного инструментария в рамках учетно-аналитической парадигмы.
Материалы и методы исследования
Методологическую основу работы составили фундаментальные положения отечественной школы финансового менеджмента и теории бухгалтерского учета. Информационную базу сформировали нормативно-правовые акты РФ, регламентирующие составление отчетности, а также дескриптивные данные публичной финансовой отчетности (формы № 1 «Баланс», № 2 «Отчет о финансовых результатах») пяти санаторно-курортных организаций г. Евпатории за 2023–2025 гг. В процессе исследования применялись методы системного анализа, коэффициентного моделирования, матричного подхода, математической статистики (расчет репрезентативности выборки, доверительных интервалов и относительной погрешности) и балльно-рейтинговой оценки. В процессе расчетов использовались адаптированные алгоритмы анализа финансовых результатов деятельности [6] и классические принципы классификации и управления экономическими результатами организации [7].
Результаты исследования и их обсуждение
Чтобы устранить понятийные расхождения, мы уточнили ключевые категории исследования.
Теоретико-методологический базис формирования финансового потенциала включает научные принципы и подходы (ресурсный, результативный, инвестиционный, комплексный). Они задают логику оценки и динамического моделирования финансовых возможностей предприятия.
Учетно-аналитическая система объединяет финансовый, управленческий и налоговый учет с комплексным анализом и цифровым контроллингом. Это создает общую информационную базу для принятия оперативных и стратегических решений.
Анализ отчетности прошел путь от формальной проверки до ключевого инструмента управления. Фундаментом отечественной школы стали работы А. Д. Шеремета [8], заложившие стандарты факторного анализа. Сегодня учетные системы требуют переосмысления накопленного опыта [9, 10]. Подходы А. Д. Шеремета до сих пор считаются эталоном при оценке финансового состояния. В его трудах показан переход от базовых показателей к глубоким аналитическим выводам, а факторный анализ позволяет превратить данные отчетности в динамическую модель развития организации. Важный вклад в систематизацию коэффициентов и оценку инвестиционной емкости бизнеса внес М. А. Лимитовский [11]. Современные авторы отмечают: горизонтальный и вертикальный анализ стоит дополнять методами интеллектуальной обработки данных, что сближает отечественную практику с международными стандартами.
Из-за отсутствия единого определения «финансового потенциала» мы систематизировали существующие взгляды по основным направлениям:
1) ресурсный подход: связывает потенциал с общим объемом накопленных средств (прибыль, резервы, кредитные лимиты), которые определяют границы оперативного маневра;
2) инвестиционный подход: рассматривает потенциал как способность привлекать дополнительный капитал на выгодных условиях;
3) динамический подход: характеризует финансовый потенциал через способность организации обеспечивать устойчивое развитие и подстраиваться под внешние изменения;
4) комплексный подход: включает в себя три основные составляющие, такие как наличие средств, способность генерации прибыли, качество менеджмента.
Эволюция научных подходов к исследованию финансового потенциала в отечественной науке прошла путь от узкоспециализированных трактовок к системным. Если в работах авторов 1970–1990 гг. (Д. А. Аллахвердян [12], И. Т. Балабанов [13]) доминировал ресурсный подход, то последующий период, 1990–2000 гг. (А. Д. Шеремет, Р. С. Сайфулин) [8], переориентировал внимание на результативность управления. Современный этап, отраженный в трудах М. А. Вахрушиной, В. В. Бочарова [4, 5], характеризуется стремлением к комплексной оценке, в рамках которой финансовый потенциал позиционируется как интегральный показатель стоимости и адаптивности и стратегической устойчивости бизнеса.
Эволюция научных подходов к исследованию финансового потенциала в отечественной науке представлена в табл. 1.
Представленные в табл. 1 данные отражают эволюцию подходов – от статистических (ресурсных) к динамическим и комплексным концепциям. В трудах М. А. Вахрушиной [4] и В. В. Бочарова [5] ключевое внимание уделяется гибкости финансовой системы и качеству корпоративного управления, что обосновывает целесообразность создания прикладных оценочных методик, что требует разработки специализированного аналитического инструментария.
Финансовый потенциал рассматривается как интегративная система, соединяющая ресурсную базу и учетно-аналитические механизмы в интересах долгосрочного развития. Инструментом верификации ресурсов выступает учетно-аналитическая политика, определяющая критерии признания и оценки статей баланса. Выбор методов учета определяющим образом влияет на прозрачность отчетности и качество информации для стратегического планирования.
Под финансовым потенциалом авторы понимают способность предприятия оперативно маневрировать экономическими ресурсами на базе сквозного цифрового учета, обеспечивающую минимальный лаг между выявлением рисков и принятием управленческих решений.
В целях верификации уровня финансового потенциала хозяйствующих субъектов была разработана оригинальная система из 11 аналитических индикаторов, сгруппированных в 4 блока. Формирование аналитического базиса из 11 индикаторов обусловлено необходимостью соблюдения фундаментальных принципов экономического анализа, системности, релевантности, верифицируемости и информационной достаточности.
Таблица 1
Сравнительная характеристика подходов к определению финансового потенциала
|
Подход |
Период |
Основные авторы (школы) |
Ключевой акцент |
Индикаторы |
Основные ограничения |
|
Ресурсный |
1970–1990 гг. |
Аллахвердян Д. А., Балабанов И. Т. |
Накопление ресурсов |
Активы, капитал |
Игнорируется эффективность их использования и рыночная конъюнктура |
|
Результативный |
1990–2000 гг. |
Шеремет А. Д., Сайфулин Р. С. |
Эффективность использования |
Рентабельность, денежные потоки |
Зависит от краткосрочной конъюнктуры; не учитывает долгосрочную устойчивость |
|
Инвестиционный |
2000–2010 гг. |
Лимитовский М. А. |
Привлечение капитала |
Кредитоспособность, рыночная цена |
Существенная зависимость от внешних оценок и настроений инвесторов |
|
Комплексный |
2010 – н. в. |
Вахрушина М. А., Бочаров В. В. |
Качество управления |
Стоимость бизнеса, адаптивность |
Сложность количественного измерения; субъективность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 2
Матрица критериев и шкала оценки элементов финансового потенциала
|
Субпотенциал |
Ключевые индикаторы |
Высокий (4 балла) |
Критический (1 балл) |
|
Независимость |
Коэффициент автономии Доля собственного капитала |
> 0,5; ≥ 0,6 |
< 0,3; < 0,1 |
|
Ликвидность |
Коэффициент текущей ликвидности Коэффициент абсолютной ликвидности Коэффициент быстрой ликвидности |
≥ 2,0; ≥ 0,2 ≥ 1,0 |
< 1,0; < 0,05 < 0,5 |
|
Маневренность |
Доля СОС Коэффициент маневренности собственного капитала Коэффициент обеспеченности запасов |
≥ 10 %; ≥ 0,5 ≥ 0,6 |
< 0,4 %; ≤ 0 ≤ 0,1 |
|
Активность |
Рентабельность собственного капитала, ROE Коэффициент износа основных средств Доля просроченной дебиторской задолженности |
10–20 %; ≤ 20 %; 0 % |
> 42 %; > 50 %; > 10 % |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Методологический контур калькулирования себестоимости опирается на принципы синхронизации бухгалтерского и налогового учета [14]. При этом базовым источником для анализа выступают не только формы отчетности, но и развернутые пояснения к ним, имеющие ключевое значение для принятия управленческих решений [15]. Выбор данного количественного состава аргументирован следующими научно-практическими факторами. В соответствии с классическими трудами В. В. Бочарова избыточное число показателей (15–20) приводит к дублированию информации и усложнению расчетов, что размывает результаты анализа. Напротив, чрезмерное усечение системы (менее 5–7 индикаторов) делает оценку субъективной и поверхностной. Таким образом, 11 показателей – это количество индикаторов, позволяющее всесторонне охарактеризовать четыре ключевых субпотенциала, не перегружая математическую модель. Выбранный пул индикаторов учитывает особенности отрасли гостеприимства, для которой характерны высокая доля внеоборотных активов, сезонность спроса и резкие колебания операционной ликвидности. Логика распределения показателей по четырем релевантным субпотенциалам, а также соответствующие им жесткие нормативные интервалы балльной оценки представлены в матрице критериев, табл. 2.
Сформулированная авторами матричная система позволяет не только обобщать расчетные финансовые коэффициенты, но и проводить их качественную содержательную интерпретацию. Такой подход обеспечивает преобразование первичных показателей отчетности в комплексный инструмент диагностики.
Введение верхней границы нормы для коэффициента ROE (в пределах 10–20 %) обусловлено тем, что аномально высокая рентабельность собственного капитала (свыше 42 %) в рыночных условиях чаще всего свидетельствует не об операционной эффективности, а о критическом перегреве финансовой системы. Подобные значения, как правило, генерируются за счет опасного снижения доли собственного капитала и чрезмерного роста финансового левериджа, что максимизирует риски потери автономности и банкротства организации.
Для перевода качественных характеристик субпотенциалов в единую метрику авторами используется метод многомерной сравнительной оценки результативности и эффективности бизнеса [16]. Применение данной методики позволяет осуществлять превентивный антикризисный мониторинг факторов формирования потенциала в современных рыночных условиях [17]. Интегральный индекс финансового потенциала рассчитывается как средневзвешенная величина балльных оценок.
Обоснование репрезентативности выборки исследования. Генеральную совокупность сопоставимых специализированных санаторно-курортных организаций Евпаторийского территориального рекреационного узла составляют N = 22 предприятия, обладающих сходной материально-технической базой и профилем услуг. Для проведения анализа с целью минимизации систематической ошибки отбора и в соответствии с требованиями математической статистики применена процедура простого случайного бесповторного отбора. Исходный перечень генеральной совокупности содержал полный реестр из 22 профильных организаций Евпаторийского региона. Процедура рандомизации осуществлена с использованием программного средства MS Excel (функция генерации псевдослучайных чисел с фиксацией стартового зерна рандомизации и исключением повторных совпадений). В результате случайного отбора сформирована выборка из n = 5 ключевых резидентов (ФГУП «Солнечная Таврида», Санаторий «Дружба», ООО «Таврия», ООО «Золотой Берег», ГАУ «Возрождение»), которые выступают репрезентативными представителями исследуемой совокупности. На долю указанных пяти предприятий приходится 41,8 % от суммарной коечной емкости и 43,5 % общего объема реализации санаторно-курортных услуг в регионе.
Базовым показателем для оценки вариации генеральной совокупности является коэффициент загрузки койко-мест, отражающий соотношение фактического койко-дня к максимально располагаемому фонду. Значения коэффициентов загрузки койко-мест 22 предприятий генеральной совокупности за 2023–2025 гг. представлены в табл. 3.
Для определения генеральной дисперсии по всем 22 предприятиям региона за ретроспективный период с 2023 по 2025 г. последовательно реализован математический алгоритм:
1. Расчет средней арифметической простой загрузки по генеральной совокупности (х):
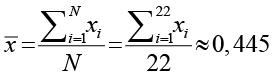 .
2. Расчет генеральной дисперсии (σ2) как среднеквадратического отклонения индивидуальных значений от общерегионального уровня:
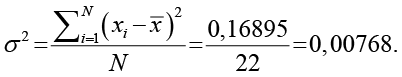
Значение генеральной дисперсии σ2 = 0,00768 соответствует среднеквадратическому отклонению:
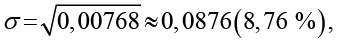
что характеризует умеренную и статистически однородную вариацию загрузки здравниц в регионе.
Для расчета предельной ошибки выборки использована формула бесповторного случайного отбора:
Δ = t · √((σ² / n) · (1 – n / N).
При двустороннем доверительном уровне p = 0,95 (значение критерия t = 1,96) и фактической дисперсии коэффициента загрузки койко-мест за 2023–2025 гг. по всей генеральной совокупности (N = 22), составляющей σ² = 0,00768, предельная ошибка выборки составит
Δ = 1,96 · √((0,00768 / 5) · (1 – 5 / 22).
Полученная величина предельной ошибки выборки Δ = 6,75 % не превышает общепринятый в экономических исследованиях порог в 10,0 %. Формальное выполнение условий математико-статистической модели бесповторного случайного отбора подтверждает обоснованность вывода о репрезентативности сформированной выборки.
Практическая апробация сформированного балльно-рейтингового алгоритма была реализована на материалах пяти репрезентативных резидентов санаторно-курортной зоны (СКЗ) г. Евпатории по данным официальной бухгалтерской отчетности (ГИРБО). Для учета фактора времени оценку проводили в динамике за трехлетний ретроспективный период (2023–2025 гг.), результаты представлены в табл. 4.
Таблица 3
Группировка предприятий генеральной совокупности по коэффициенту загрузки койко-мест за 2023–2025 гг.
|
Интервал коэффициента загрузки |
Количество предприятий |
Удельный вес в совокупности, % |
Входящие значения коэффициентов |
|
0,25–0,35 (низкая) |
4 |
18,2 |
0,29; 0,31; 0,33; 0,35 |
|
0,36–0,45 (умеренная) |
7 |
31,8 |
0,36; 0,37; 0,38; 0,40; 0,41; 0,42; 0,44 |
|
0,46–0,55 (средняя) |
9 |
40,9 |
0,46; 0,49; 0,47; 0,48; 0,51; 0,52; 0,53; 0,54; 0,55 |
|
0,56–0,65 (высокая) |
2 |
91 |
0,58; 0,60 |
|
Итого |
22 |
100 |
∑(xi – х)2 = 0,168 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 4
Комплексная рейтинговая оценка организаций СКЗ г. Евпатории за 2023–2025 гг.
|
Организация |
Индекс I (2023) |
Индекс I (2024) |
Индекс I (2025) |
Динамика (2025/2023) |
Тип потенциала (2025) |
Тренд |
|
ФГУП «Солнечная Таврика» |
2,42 |
2,28 |
2,18 |
-0,24 |
Дефицитный |
Ухудшение |
|
Санаторий «Дружба» |
2,18 |
2,25 |
2,18 |
0,00 |
Дефицитный |
Стабильно дефицитный |
|
ООО «Таврия» |
2,52 |
2,58 |
2,62 |
+0,1 |
Сбалансированный |
Умеренный рост |
|
ООО «Золотой Берег» |
2,65 |
2,72 |
2,78 |
+0,13 |
Сбалансированный |
Рост |
|
ГАУ «Возрождение» |
2,58 |
2,52 |
2,50 |
-0,08 |
Сбалансированный |
Умеренное снижение |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 5
Динамика и прогноз значений субпотенциалов санатория «Дружба» до и после цифровизации
|
Аналитический блок (субпотенциал) |
Вес блока |
2025 г. (факт) |
Прогноз t+1 (2026 г.) |
Прогноз t+2 (2027 г.) |
Прогноз t+3 (2028 г.) |
Прогноз t+4 (2029 г.) |
Взвешенный балл t+4 (2029 г.) |
|
Ликвидность |
0,3 |
2,00 |
2,33 |
2,67 |
3,00 |
3,33 |
0,999 |
|
Автономность |
0,3 |
2,33 |
2,33 |
2,33 |
2,67 |
2,67 |
0,801 |
|
Деловая активность |
0.2 |
2,33 |
2.67 |
3,00 |
3,00 |
3,00 |
0,600 |
|
Маневренность капитала |
0.2 |
1,50 |
2,0 |
2,50 |
2,50 |
2,60 |
0,520 |
|
Интегральный индекс I |
1,0 |
2,18 (Дефицитный) |
2,34 (Дефицитный) |
2,60 (Сбалансированный) |
2,80 (Сбалансированный) |
2,92 (Высокий) |
2,92 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Анализ динамики интегрального индекса по данным финансовой отчетности за 2023–2025 гг. показывает поляризацию санаторно-курортного сектора г. Евпатории. Часть частных операторов (ООО «Таврия», ООО «Санаторий «Золотой Берег») смогли адаптироваться к изменениям логистических потоков и увеличить показатели выручки и прибыли в 2024–2025 гг., сформировав сбалансированный тип потенциала. В тот же период государственный сектор санаторно-курортной зоны (ГУП «Солнечная Таврика», санаторий «Дружба») характеризуется стабильно дефицитным типом потенциала, что подтверждает высокую зависимость от различных внешних шоков и актуализирует необходимость внедрения цифровых инструментов учета и управления.
Общее снижение показателей обусловлено воздействием внешних факторов (закрытием авиасообщения с Крымом и усложнением логистики), что вызвало падение туристического потока и снижение средней загрузки здравниц с 78 % в 2023 г. до 25–42 % в 2025 г. Возникший режим функционирования перевел ряд хозяйствующих субъектов санаторно-курортной зоны в дефицитную зону финансового состояния, спровоцировав вымывание оборотных средств. Это актуализирует внедрение антикризисных инструментов учетно-аналитической трансформации.
Для оценки эффективности авторской концепции сформирована модель динамического прогноза финансового потенциала на 4-летний период (2026–2029 гг.) с шагом один финансовый цикл. В качестве объекта апробации выбран санаторий «Дружба» (базовый фактический индекс 2025 г. I = 2,18, дефицитный тип).
Обоснование данных и динамики за 2023–2025 гг. для формирования прогноза на 2026–2029 гг.; расчеты по данным финансовой отчетности показали, что в течение 2023–2025 гг. финансовый потенциал санатория «Дружба» оставался на стабильно дефицитном уровне, что подтверждает отсутствие внутренних источников саморазвития и необходимость стратегической цифровой трансформации. Фактическая база 2025 г. определяет стартовую точку для реализации двухэтапной программы на 2026–2029 гг.
Динамика субпотенциалов до трансформации и прогнозные значения на 2026–2029 гг. с учетом реализации программы представлены в табл. 5.
Первый этап. 2026–2027 гг. Внедрение пооперационного учета и синхронизация ERP/PMS систем.
Второй этап. 2028–2029 гг. Развертывание блока динамического бюджетирования, оптимизация структуры капитала и ускорение оборачиваемости оборотных средств.
В 2026–2027 гг. организация локализует операционные риски за счет точности пооперационного калькулирования затрат. Интегральный индекс возрастает с 2,18 до 2,34 в 2026 г., а в 2027 г. достигнет значения 2,60
Прогнозный расчет интегрального индекса на период t+2 (2027 г.) был рассчитан следующим образом:
I прогноз (2027) = (2,67*0,3) + (2,33*0,3) + (3,00*0,2) + (2,50*0,2) = 2,60.
Это свидетельствует о переходе организации в группу со сбалансированным типом финансового потенциала (I ≥ 2,50) в течение двух финансовых циклов.
К 2029 г. (t+4) интегральный индекс достигнет значения 2,92:
I прогноз (2029) = (3,33*0,3) + (2,67*0,3) + (3,00*0,2) + (2,60*0,2) = 2,92.
Это подтверждает формирование устойчивого запаса прочности, позволяющего санаторию успешно функционировать в условиях внешних экзогенных шоков.
Заключение
В ходе исследования сформирован теоретико-методологический базис оценки финансового потенциала в рамках учетно-аналитической парадигмы. Уточнен понятийный аппарат исследования. Разработана и апробирована методика оценки, базирующаяся на 11 индикаторах по 4 субпотенциалам.
Математически обоснована репрезентативность выборки исследования (5 предприятий, формирующих свыше 40 % рынка Евпатории, предельная ошибка Δ = 6,75%). Проведенный 3-летний ретроспективный анализ по данным ГИРБО выявил поляризацию сектора и сохранение дефицитного типа потенциала у государственных предприятий. Предложенная модульная программа цифровой трансформации и прогнозные модели на 2026–2029 гг. на примере санатория «Дружба» с опорой на фактические данные 2023–2025 гг. позволили доказать возможность перехода организации к сбалансированному типу финансового потенциала.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://www.fundamental-research.ru/en/article/view?id=44092 (accessed: 10/10/2026).
DOI: https://doi.org/10.17513/fr.44092