COINTEGRATION ANALYSIS OF HOUSING SUPPLY IN THE FAR EASTERN FEDERAL DISTRICT BASED ON A PANEL ERROR CORRECTION MODEL
Введение
Сегодня рынок жилья является объектом повышенного интереса со стороны всех агентов экономики в силу своего стремительного развития. С развитием рынка жилья, соответственно, возрастает интерес к исследованиям, посвященным прогнозированию его состояния, выявлению закономерностей и взаимосвязей на нем [1–3]. В то время как продвинутые модели машинного обучения часто работают как «черный ящик» и ориентированы исключительно на прогноз, эконометрические методы позволяют не только прогнозировать, но и содержательно интерпретировать количественные взаимосвязи между факторами, а также проверять статистические гипотезы об их значимости [4–6].
В доступной литературе по эконометрическому моделированию региональных рынков жилья преобладают работы, использующие стандартные подходы к панельным данным [7–9]. Вместе с тем, согласно [10, 11], учет нестационарности временных рядов в подобных исследованиях не проводится. В доступных работах, непосредственно посвященных рынку жилья Дальневосточного федерального округа, подобные методологические подходы не обнаружены.
Стандартные подходы к работе с панельными данными, объединенная модель, модели с фиксированными и случайными эффектами, опираются на гомогенность наклонных коэффициентов и стационарность индивидуальных временных рядов. При нарушении этих условий стандартные методы могут не только не выявлять существующие долгосрочные связи, но и давать статистически значимые оценки при их фактическом отсутствии (феномен ложной регрессии).
В силу подобных ограничений исследования нестационарных панельных данных с коинтеграционными связями могут проводиться на основе модели коррекции ошибок (Error Correction Model, ECM). Однако следует отметить, что состоятельность оценок ECM зависит от корректного учета структуры панели. В условиях гетерогенности коэффициентов и наличия общих ненаблюдаемых факторов предпочтительными являются подходы, основанные на оценивании средних по группе (Mean Group, MG) или оценивании средних, скорректированных на общие факторы по группе (Common Correlated Effects Mean Group, CCEMG) [12]. В настоящей работе используется подход CCEMG, позволяющий получить состоятельные оценки краткосрочных эластичностей и скорости корректировки.
Цель исследования – количественная оценка краткосрочных и долгосрочных взаимосвязей между предложением на рынке жилья, инвестициями в основной капитал и оборотом розничной торговли в 11 регионах Дальневосточного федерального округа на основе панельной модели коррекции ошибок.
Материалы и методы исследования
Для исследования использованы данные по 11 регионам Дальневосточного федерального округа за период с 2010 по 2023 г. (включительно). Таким образом, структура панели сбалансирована и составляет N = 11, T = 14, где N – число регионов, T – число временных периодов.
Исходные статистические данные предоставлены федеральным автономным научным учреждением «Восточный центр государственного планирования» в рамках научно-исследовательской работы по теме «Эконометрический анализ рынка жилья (на примере Дальневосточного федерального округа)». Первичными источниками данных являются официальные публикации Федеральной службы государственной статистики (Росстат), включая показатели ввода жилья, инвестиций в основной капитал и оборота розничной торговли по всем субъектам ДФО за 2010–2023 гг. В связи с изменением административного состава ДФО (включение Республики Бурятия и Забайкальского края с 2018 г.) в работе используется текущая структура округа из 11 регионов; данные за период до 2018 г. пересчитаны в соответствии с современными границами. Упомянутый пересчет был проведен организацией, предоставившей данные. Единицы измерения: ввод жилья – тыс. м2, инвестиции и оборот розницы – млрд руб.
В качестве эндогенной переменной в работе рассматривается показатель ввода общей площади жилых помещений (с учетом жилых домов на участках для ведения садоводства), тыс. м2. В настоящей работе под предложением на региональном рынке жилья понимается именно этот показатель. Переход от физического ввода к рыночному предложению обоснован тем, что ввод является количественным измерителем объема новой жилой площади, поступающей на рынок. Вместе с тем признаются ограничения: показатель не охватывает вторичный рынок и не дифференцирует жилье по целевому назначению, что следует учитывать при интерпретации результатов.
Экзогенные переменные – объем инвестиций в основной капитал, млрд руб., и оборот розничной торговли, млрд руб.
Для устранения влияния инфляции все стоимостные показатели приведены к сопоставимым ценам с использованием соответствующих дефляторов, публикуемых Росстатом.
В работе используется логарифмически линейная спецификация модели: все переменные преобразованы с помощью натурального логарифма. Данный выбор обусловлен, с одной стороны, возможностью интерпретировать коэффициенты модели как эластичности, а с другой – необходимостью стабилизации дисперсии и приведения переменных к единому масштабу.
Спецификация модели коррекции ошибок первого порядка имеет вид
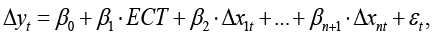
где
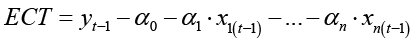
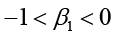 .
Для обоснования применения модели коррекции ошибок и выбора спецификации долгосрочного уравнения был реализован ряд статистических процедур. На первом этапе с помощью теста Хаусмана определен вид эффектов в долгосрочном уравнении, а F-тест использован для проверки гомогенности наклонных коэффициентов. Стационарность индивидуальных рядов проверялась тестом Зивота – Эндрюса, допускающим наличие структурных сдвигов, а также тестом CIPS (Cross-Sectionally Augmented Im-Pesaran-Shin), учитывающим возможную кросс-секционную зависимость в панели [13] в качестве дополнительного инструмента (с учетом его ограниченной мощности при T = 14). Наличие коинтеграции между переменными тестировалось с помощью теста Вестерлунда [14], кросс-секционная зависимость – с помощью CD-теста (Cross-Sectional Dependence test) [15]. Оценка краткосрочных параметров выполнена с использованием трех подходов: MG (Mean Group) – коэффициенты рассчитываются как средние по всем панелям; CCEP (Common Correlated Effects Pooled) – предполагает гомогенность коэффициентов и дополняет уравнение панельными средними для фильтрации общих ненаблюдаемых факторов; CCEMG (Common Correlated Effects Mean Group) – допускает гетерогенность коэффициентов и также включает панельные средние.
Для кластеризации регионов и визуализации кластеров использовались методы обучения без учителя HDBSCAN, позволяющий разделить данные на кластеры и аномалии, и t-SNE, позволяющий преобразовать многомерное пространство признаков кластеризации в двухмерное пространство, в котором получившиеся кластеры можно визуализировать.
В работе принят 5 % уровень значимости для отвержения нулевой гипотезы. При этом коэффициенты, статистическая значимость которых незначительно превышает 10 % порог, не исключаются из моделей ввиду ограниченного объема выборки – их удаление сопряжено с риском потери важного фактора. Панельные средние сохраняются в уравнениях даже при отсутствии статистической значимости.
Для проверки адекватности моделей выполнены тесты на наличие единичного корня в остатках. Нестационарность остатков свидетельствует о непригодности модели. Расчеты выполнены на языке программирования Python с использованием библиотек statsmodels, sklearn, seaborn и Westerlund. Для методов, не реализованных в существующих библиотеках, авторами разработана собственная библиотека econmethods [репозиторий]. В качестве основной метрики оценки предиктивной способности модели использована метрика MASE (mean absolute scaled error).
Результаты исследования и их обсуждение
Судя по всему спектру описательных статистик (табл. 2–4) и графикам исходных временных рядов (рис. 1–3), регионы немало отличаются друг от друга. Именно поэтому все переменные логарифмированы, что приводит все числовые статистики к более благоприятной для оценки модели шкале. Во временных рядах розничной торговли в 2018 г. заметен, с одной стороны, выброс, с другой стороны, вероятно, объяснимое явление, ведь этот «выброс» присутствует у всех рядов, поэтому в настоящей работе экзогенная переменная x2 не подвергалась никаким преобразованиям, кроме логарифмирования. В табл. 1 показан фрагмент датасета, используемого для оценки моделей.
Для проверки стационарности применены тесты Зивота – Эндрюса и CIPS (последний – с учетом ограниченной мощности при T = 14). Результаты представлены в табл. 5, 6. Тест Зивота – Эндрюса указывает на нестационарность всех рядов; тест CIPS дает аналогичный вывод для предложения и торговли, однако отвергает нестационарность для инвестиций (табл. 6).
Таблица 1
Фрагмент датасета с логарифмированными переменными
|
region |
year |
target |
x1 |
x2 |
|
Амурская область |
2010 |
5,113793386 |
4,429531819 |
4,203716023 |
|
Амурская область |
2011 |
5,48438191 |
4,713982731 |
4,395185435 |
|
Амурская область |
2012 |
5,760225818 |
4,605027506 |
4,523278068 |
|
,,, |
,,, |
,,, |
,,, |
,,, |
|
Забайкальский край |
2015 |
5,459585514 |
3,919018781 |
4,574613665 |
|
Забайкальский край |
2016 |
5,675725877 |
3,982879203 |
4,567305467 |
|
Забайкальский край |
2017 |
5,600272098 |
4,075040161 |
4,571007983 |
|
Забайкальский край |
2018 |
5,228431239 |
3,965141627 |
1,956589591 |
|
,,, |
,,, |
,,, |
,,, |
,,, |
|
Чукотский автономный округ |
2021 |
1,106249716 |
3,234120599 |
1,726168968 |
|
Чукотский автономный округ |
2022 |
1,25874504 |
3,593852806 |
1,799403121 |
|
Чукотский автономный округ |
2023 |
1,826321914 |
3,588958403 |
1,794668502 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 2
Описательная статистика ввода жилья
|
region |
target |
||||
|
mean |
median |
std |
max |
min |
|
|
Амурская область |
265,4684286 |
233,601 |
100,9398928 |
496,203 |
156,1 |
|
Еврейская автономная область |
47,07471429 |
51,5 |
24,58608719 |
104 |
14,1 |
|
Забайкальский край |
267,9309286 |
275,85 |
58,6241255 |
380,245 |
180,4 |
|
Камчатский край |
67,56435714 |
68,45 |
14,70902667 |
87,7 |
35,5 |
|
Магаданская область |
12,12064286 |
11,7425 |
5,356580017 |
20,7 |
4,3 |
|
Приморский край |
665,1752143 |
601,315 |
226,1894196 |
1209,115 |
412,1 |
|
Республика Бурятия |
325,5036429 |
298,085 |
68,26027984 |
469,478 |
247,8 |
|
Республика Саха (Якутия) |
511,353 |
538,15 |
121,9605596 |
705,128 |
303 |
|
Сахалинская область |
342,9942857 |
321,8 |
106,8442267 |
512,88 |
201,8 |
|
Хабаровский край |
357,1171429 |
339,202 |
90,09166333 |
577,797 |
229,3 |
|
Чукотский автономный округ |
2,295357143 |
1,95 |
1,553249428 |
6,211 |
0,3 |
|
Все регионы |
260,417974 |
268,7 |
225,454739 |
1209,115 |
0,3 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 3
Описательная статистика инвестиций в основной капитал
|
region |
x1 |
||||
|
mean |
median |
std |
max |
min |
|
|
Амурская область |
141,0204709 |
114,5456681 |
73,50826958 |
310,2811303 |
56,8060238 |
|
Еврейская автономная область |
11,84667594 |
9,18833898 |
5,625717611 |
23,9676164 |
6,746470337 |
|
Забайкальский край |
63,16143425 |
54,18664785 |
21,94797959 |
127,0638838 |
44,824818 |
|
Камчатский край |
30,32775137 |
29,4078803 |
10,56918129 |
56,57562011 |
15,0823868 |
|
Магаданская область |
29,1615872 |
28,55238419 |
7,3398135 |
40,04378482 |
16,808723 |
|
Приморский край |
134,5985028 |
113,9930887 |
59,65034524 |
289,9318106 |
79,99911346 |
|
Республика Бурятия |
35,83657193 |
35,0924258 |
12,28528096 |
69,69664558 |
20,94514028 |
|
Республика Саха (Якутия) |
196,3860203 |
180,4496076 |
58,54190449 |
310,2856667 |
130,492937 |
|
Сахалинская область |
139,0817316 |
135,2949271 |
14,39828849 |
165,9006946 |
120,4067626 |
|
Хабаровский край |
120,0553329 |
123,9085918 |
37,20128716 |
183,837398 |
74,04228203 |
|
Чукотский автономный округ |
15,16412457 |
10,40600469 |
10,37672583 |
36,37394806 |
5,418724 |
|
Все регионы |
83,330928 |
56,690822 |
71,076468 |
310,285667 |
5,418724 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 4
Описательная статистика оборота розничной торговли
|
region |
x2 |
||||
|
mean |
median |
std |
max |
min |
|
|
Амурская область |
91,01562388 |
98,47283149 |
26,73929091 |
111,3589146 |
7,445902408 |
|
Еврейская автономная область |
13,74817699 |
14,69638745 |
3,683124513 |
15,76344265 |
1,083064847 |
|
Забайкальский край |
92,58421332 |
98,79599101 |
24,82850831 |
105,3652968 |
7,075156698 |
|
Камчатский край |
33,09269903 |
34,72106827 |
9,136930791 |
42,11478275 |
2,618065725 |
|
Магаданская область |
17,30655208 |
18,75106917 |
4,83852433 |
20,49372011 |
1,453693398 |
|
Приморский край |
209,9350649 |
223,6284634 |
63,04914661 |
269,0633844 |
15,28317029 |
|
Республика Бурятия |
97,21271379 |
105,9483243 |
26,61765114 |
112,193441 |
7,822037373 |
|
Республика Саха (Якутия) |
119,2729166 |
125,9445529 |
34,09368661 |
147,2199517 |
8,031105383 |
|
Сахалинская область |
83,2299248 |
88,90379014 |
22,13244242 |
93,53798257 |
6,840665456 |
|
Хабаровский край |
168,4029776 |
180,7749735 |
47,26189999 |
197,1674257 |
13,75578466 |
|
Чукотский автономный округ |
4,943718371 |
5,593437285 |
1,491892942 |
6,046037635 |
0,431023373 |
|
Все регионы |
84,613144 |
91,603705 |
69,015403 |
269,063384 |
0,431023 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
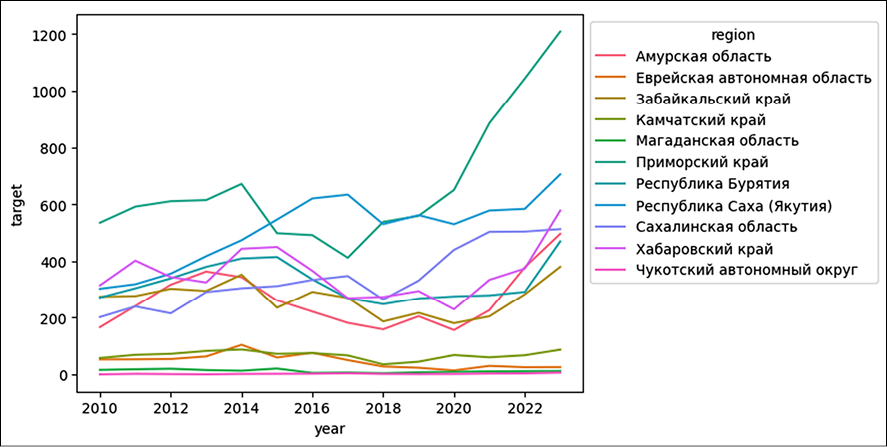
Рис. 1. Временные ряды эндогенной переменной «Ввод жилья» в региональном разрезе Примечание: составлен авторами по результатам данного исследования
Таблица 5
Тест Зивота – Эндрюса
|
Предложение |
Инвестиции |
Торговля |
|
|
Статистика теста |
-4,2483 |
-3,797 |
-3,88 |
|
Критическое значение |
-4,81067 |
-4,81067 |
-4,81067 |
|
P-Value |
0,215 |
0,48 |
0,426 |
|
Параметры |
Const |
Const |
Const |
|
Вывод |
Выявлена нестационарность |
Выявлена нестационарность |
Выявлена нестационарность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
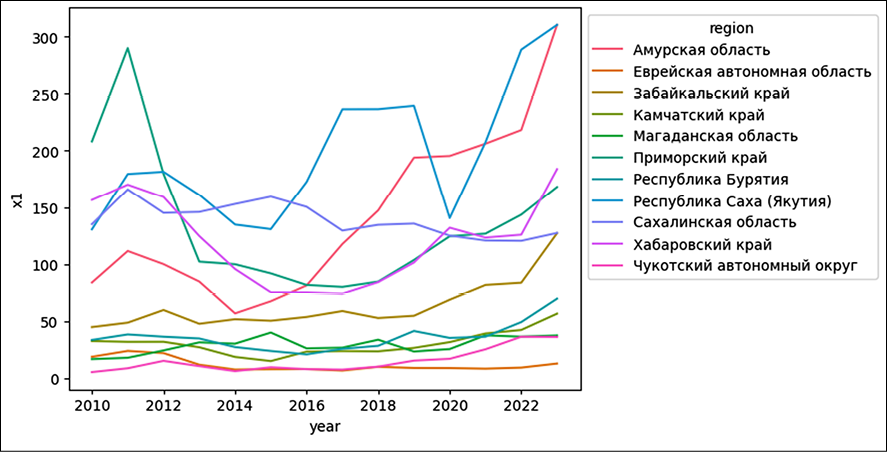
Рис. 2. Временные ряды экзогенной переменной «Инвестиции в основной капитал» в региональном разрезе Примечание: составлен авторами по результатам данного исследования
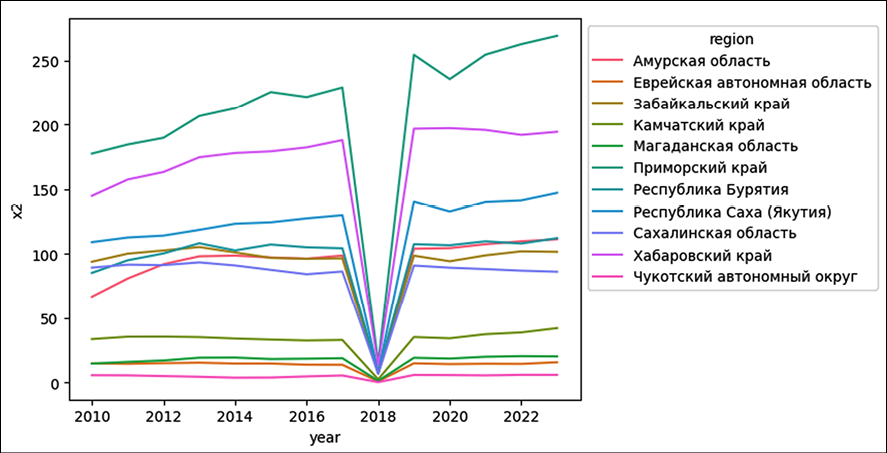
Рис. 3. Временные ряды экзогенной переменной «Оборот розничной торговли» в региональном разрезе Примечание: составлен авторами по результатам данного исследования
Таблица 6
Тесты CIPS
|
Предложение |
Инвестиции |
Торговля |
|
|
Статистика теста |
-0,779 |
-3,031 |
-1,281 |
|
Критическое Значение |
-2,37 |
-2,37 |
-2,37 |
|
Параметры |
Const |
Const |
Const |
|
Вывод |
Выявлена нестационарность |
Выявлена стационарность |
Выявлена нестационарность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 7
Тест Вестерлунда
|
Статистика |
Gt |
Ga |
Pt |
Pa |
|
P-Value |
0,0086 |
0,176 |
0,0034 |
0,154 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 8
Тесты на гомогенность наклонных коэффициентов, панельную созависимость и тест Хаусмана
|
P-Value |
Вывод |
|
|
F-тест на гомогенность |
1,88е-41 |
H1 (коэффициенты гетерогенны) |
|
CD-тест |
5,733е-16 |
H1 (Найдены общие ненаблюденные факторы) |
|
Тест Хаусмана |
1,0 |
H0 (Случайные эффекты) |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 9
Долгосрочная модель
|
Регрессор/метрика |
Коэффициент |
P-Value / значение |
|
x1 |
0,7914 |
0,004 |
|
x2 |
0,2919 |
0,007 |
|
R2 |
– |
0,776 |
|
F-test |
– |
3,88e-50 |
|
R2adj |
– |
0,773 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 10
Оценки ECM
|
Регрессор/Метод |
MG |
CCEP |
CCEMG |
|
Δx1 |
0,2 |
0,0647 |
0,428 |
|
Δx2 |
0,08 |
0,121 |
0,196 |
|
yt |
– |
-0,309 |
0,537 |
|
x1(t) |
– |
0,246 |
-0,433 |
|
x2(t) |
– |
0,13 |
-0,168 |
|
ECT |
-0,03 |
-0,08 |
-0,474 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Наличие коинтеграции между переменными проверялось с помощью теста Вестерлунда (табл. 7). Вывод основан на статистиках Pt и Gt, рассчитываемых на основе t-статистик коэффициентов при коэффициенте коррекции ошибок (Error Correction Term, ECT). Поскольку отсутствие коинтеграции исключает корректное применение ECM, подтверждение коинтеграции является необходимым условием для построения модели. Тест Вестерлунда подтверждает наличие коинтеграции.
Для определения спецификации модели коррекции ошибок проведены тест Хаусмана, CD-тест и F-тест на гомогенность наклонных коэффициентов. Результаты представлены в табл. 8. Тест Хаусмана указывает на предпочтительность модели со случайными эффектами; CD-тест свидетельствует о наличии общих ненаблюдаемых факторов; F-тест подтверждает гетерогенность наклонных коэффициентов.
По результатам проведенного тестирования оценены: долгосрочная модель равновесия со случайными эффектами (табл. 9), ECM с парадигмами оценивания MG, CCEP, CCEMG (табл. 10, 11). Для CCEP панельные средние лагированы на год, в отличие от CCEMG.
В табл. 9–11 x₁ – логарифм инвестиций в основной капитал, x₂ – логарифм оборота розничной торговли, ECT – член коррекции ошибок.
На основе проведенных расчетов оценены три модели коррекции ошибок:
Mean Group:
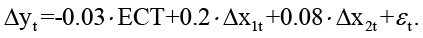 (1)
Common Correlated Effects Pooled:
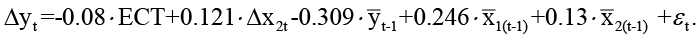 (2)
Common Correlated Effects Mean Group:
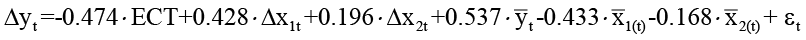 . (3)
Таблица 11
Статистики ECM
|
Статистика/Метод |
MG |
CCEP |
CCEMG |
|
Δx1 (p-value) |
0,168 |
0,592 |
0,03 |
|
Δx2 (p-value) |
0,002 |
0,004 |
0,002 |
|
yt (p-value) |
– |
0,006 |
0,06 |
|
x1(t) (p-value) |
– |
0,04 |
0,1 |
|
x2(t) (p-value) |
– |
0,049 |
0,04 |
|
ECT (p-value) |
0,25 |
0,003 |
0,001 |
|
F-тест (p-value) |
– |
5,5e-06 |
– |
|
W-тест (p-value) |
0,004 |
– |
5,325e-13 |
|
R2 |
0,295 |
0,206 |
0,72 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 12
Тест Зивота – Эндрюса на остатках
|
Статистика / Метод |
MG |
CCEP |
CCEMG |
|
Критическое значение (5 %) |
-4,81067 |
-4,81067 |
-4,81067 |
|
Статистика |
-7,28 |
-12,68 |
-4,47 |
|
P-Value |
1e-05 |
1e-05 |
0,13 |
|
Параметры |
Const |
Const |
Const |
|
Вывод |
Выявлена стационарность |
Выявлена стационарность |
Выявлена нестационарность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 13
Тест CIPS на остатках
|
Статистика / Метод |
MG |
CCEP |
CCEMG |
|
Критическое значение (5 %) |
-1,74 |
-1,74 |
-2,37 |
|
Статистика |
-2,36 |
-2,39 |
-1,76 |
|
Параметры |
– |
– |
Const |
|
Вывод |
Выявлена стационарность |
Выявлена стационарность |
Выявлена нестационарность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
В спецификациях CCEP используются также лагированные панельные средние. Как показано в [10], на малых выборках включение средних в текущий период может приводить к поглощению эффектов индивидуальных регрессоров, тогда как добавление лаговых значений позволяет более полно фильтровать влияние общих ненаблюдаемых факторов. Однако спецификация CCEMG, в отличие от CCEP, показывает лучший результат при нелагированных на один период средних. Среди трех оцененных спецификаций наивысший коэффициент детерминации получен для модели (3) (R2 = 0,72). Модель (1) характеризуется R2 =0,295, модель (2) – R2 = 0,206.
На заключительном этапе остатки моделей (1)–(3) проверены на стационарность с использованием тестов Зивота – Эндрюса и CIPS (табл. 12, 13), проверены метрики качества MAE, MedAE, RMSE, MASE на выборках hold-three-out, hold-two-out. Нестационарность остатков служит основанием для признания модели неприменимой. Результаты тестирования свидетельствуют о стационарности остатков моделей (1) и (2); в то же время оба теста не позволяют отвергнуть гипотезу о наличии единичного корня в остатках модели (3).
Проведена оценка качества модели MG (1), CCEP (2), CCEMG (3) на выборке hold-three-out: (2010–2021) в train / (2021–2023) в test, выборке hold-two-out: (2010–2022) в train / (2022–2023) в test (табл. 14 и 15 соответственно).
На рис. 4–6 представлены истинные и предсказанные первые разности по всем моделям на выборке hold-three-out.
Таблица 14
Таблица метрик hold-three-out
|
Метрика / Модель |
MG |
CCEP |
CCEMG |
|
MAE |
0,194 |
0,164 |
0,427 |
|
RMSE |
0,254 |
0,203 |
0,485 |
|
MedAE |
0,163 |
0,151 |
0,452 |
|
MASE |
0,79 |
0,67 |
1,74 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 15
Таблица метрик hold-two-out
|
Метрика/Модель |
MG |
CCEP |
CCEMG |
|
MAE |
0,24 |
0,187 |
0,426 |
|
RMSE |
0,293 |
0,221 |
0,477 |
|
MedAE |
0,234 |
0,158 |
0,454 |
|
MASE |
1 |
0,79 |
1,79 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
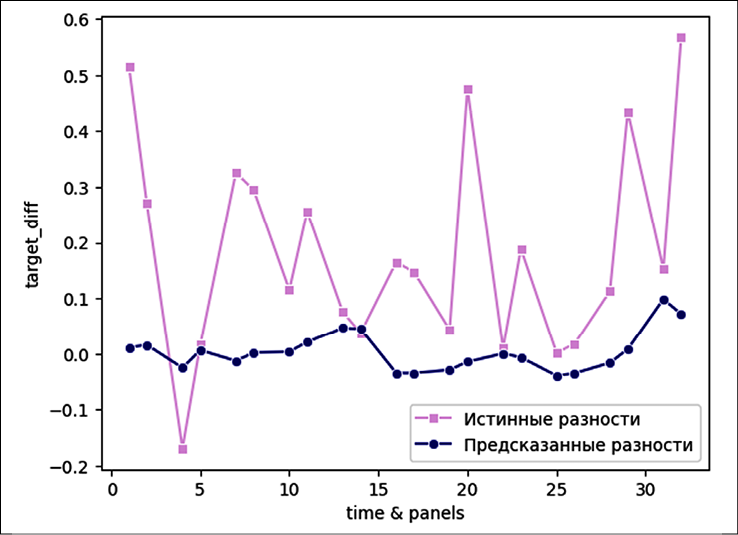
Рис. 4. Истинные и предсказанные разности модели MG (1) на разбиении hold-three-out Примечание: составлен авторами по результатам данного исследования
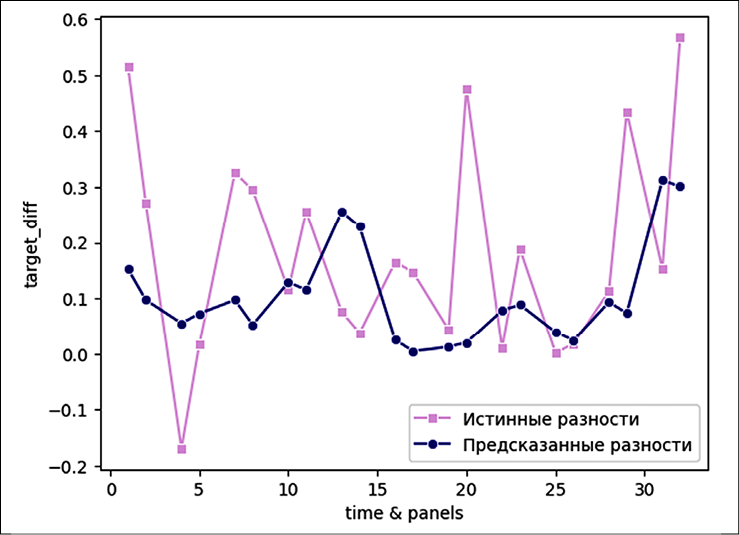
Рис. 5. Истинные и предсказанные разности модели CCEP (2) на разбиении hold-three-out Примечание: составлен авторами по результатам данного исследования
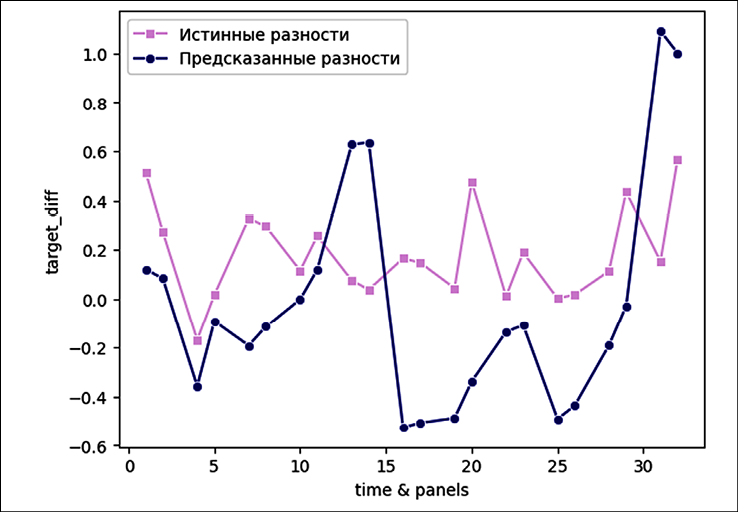
Рис. 6. Истинные и предсказанные разности модели CCEMG (3) на разбиении hold-three-out Примечание: составлен авторами по результатам данного исследования
В ходе основного исследования было замечено, что некоторые регионы Дальневосточного федерального округа значительно отклоняются по поведению первых разностей зависимой переменной от остальных. Учитывая это наблюдение и тот факт, что модель (3) приспосабливается к аномальным регионам, дополнительно была оценена модель CCEMG на подвыборке из восьми регионов (табл. 17–19), составляющих более гомогенный кластер, чем все регионы сразу, проведена оценка ее эффективности (табл. 21) и стационарности остатков (табл. 20). Отбор регионов и визуализация кластеров проводились с помощью методов обучения без учителя HDBSCAN и t-SNE соответственно. Методом HDBSCAN обнаружено два мини-кластера и три аномальных региона (рис. 7). Разделение датасета на мини-кластеры в условиях кросс-секциональной зависимости может привести к зашумлению панельных средних, так как оценка модели на подвыборке подразумевает полную изоляцию регионов подвыборки от регионов-девиантов, поэтому упомянутые мини-кластеры были объединены в один суперкластер из восьми регионов (рис. 8). В качестве признаков для кластеризации использовались: стандартное отклонение, коэффициент асимметрии, эксцесс и медиана первых разностей эндогенной переменной (табл. 16).
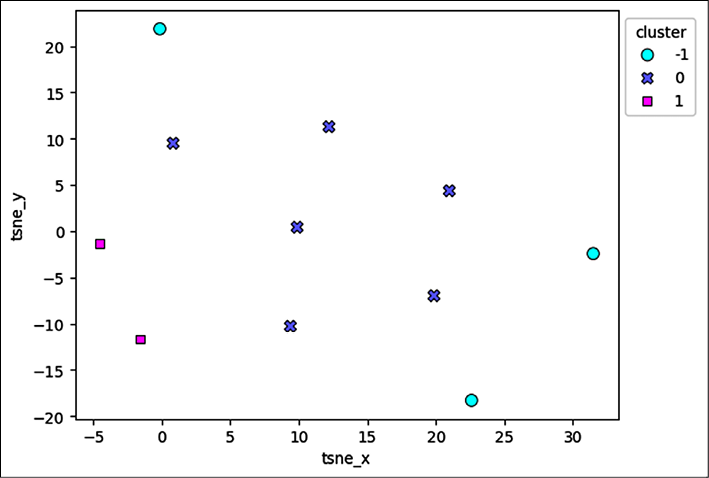
Рис. 7. Визуализация кластеризации HDBSCAN на мини-кластерах с помощью t-SNE. Точки с индексом -1 определены как аномалии Примечание: составлен авторами по результатам данного исследования
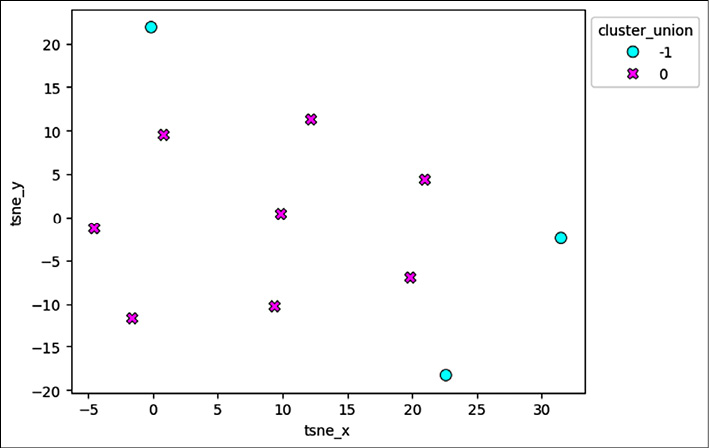
Рис. 8. Визуализация кластеризации HDBSCAN на суперкластере с помощью t-SNE. Точки с индексом -1 определены как аномалии Примечание: составлен авторами по результатам данного исследования
Таблица 16
Признаки кластеризации регионов и метки кластеров
|
Region |
Медиана |
Ст. отклонение |
Асимметрия |
Эксцесс |
Кластер |
Суперкластер |
|
Амурская область |
0,14 |
0,28 |
0,02 |
-1,65 |
0 |
0 |
|
Еврейская автономная область |
0,01 |
0,41 |
0,45 |
-0,29 |
1 |
0 |
|
Забайкальский край |
0,09 |
0,23 |
-0,71 |
-0,34 |
0 |
0 |
|
Камчатский край |
0,06 |
0,26 |
-1,26 |
2,74 |
0 |
0 |
|
Магаданская область |
0,1 |
0,48 |
-1,92 |
5,01 |
-1 |
-1 |
|
Приморский край |
0,09 |
0,17 |
-0,78 |
0,86 |
0 |
0 |
|
Республика Бурятия |
0,04 |
0,17 |
0,89 |
3,06 |
-1 |
-1 |
|
Республика Саха (Якутия) |
0,09 |
0,1 |
-1,26 |
1,79 |
0 |
0 |
|
Сахалинская область |
0,04 |
0,16 |
-0,52 |
0,69 |
0 |
0 |
|
Хабаровский край |
0,02 |
0,24 |
0,18 |
-1,12 |
1 |
0 |
|
Чукотский автономный округ |
0,2 |
0,85 |
0,48 |
0,29 |
-1 |
-1 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 17
Долгосрочная модель на восьми регионах
|
Регрессор/ метрика |
Коэффициент |
P-Value / значение |
|
x1 |
0,9067 |
0 |
|
x2 |
0,3027 |
0 |
|
R2 |
– |
0,944 |
|
F-test |
– |
8,77e-70 |
|
R2adj |
– |
0,943 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 18
Оценки ECM на восьми регионах
|
Регрессор/Метод |
CCEMG |
|
Δx1 |
0,293 |
|
Δx2 |
0,13 |
|
yt |
0,357 |
|
x1(t) |
-0,333 |
|
x2(t) |
-0,079 |
|
ECT |
-0,355 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Асимметрия, стандартное отклонение и эксцесс позволяют всецело описать неоднозначность распределений первых разностей зависимой переменной каждого региона. Медиана вносит информацию про типичное поведение первых разностей за счет устойчивости к экстремальным значения.
Таблица 19
Статистики ECM на восьми регионах
|
Статистика/Метод |
CCEMG |
|
Δx1 (p-value) |
0,0768 |
|
Δx2 (p-value) |
0,015 |
|
yt (p-value) |
0,23 |
|
x1(t) (p-value) |
0,27 |
|
x2(t) (p-value) |
0,28 |
|
ECT (p-value) |
0,019 |
|
W-тест (p-value) |
6,45e-07 |
|
R2 |
0,672 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Гиперпараметр, задающий минимальное количество элементов в кластере, для метода HDBSCAN равен 2 (min_cluster_size = 2) в силу ограниченности выборки в 11 элементов.
Гиперпараметр perplexity (эффективное количество соседей у каждой точки) для метода t-SNE выбран на основе числа неаномальных регионов + 1 (perplexity = 9), так как это позволяет визуализировать случай наибольшей близости кластеров и дает алгоритму шанс рассматривать один из аномальных регионов как близкого соседа для каждой точки. Также рассчитана метрика качества разделения кластеров – silhouette score. Для кластеров 1 и 0 она составила 0,39. Так как точки с меткой -1 не считаются за кластер, между ними и остальными кластерами silhouette score не рассчитывается.
Подвыборка содержит данные по восьми регионам Дальневосточного федерального округа за период с 2010 по 2023 г. (включительно). Панель сбалансирована и составляет N = 8, T = 14. В подвыборку не вошли: Чукотский автономный округ, Магаданская область, Республика Бурятия.
Полученная модель Common Correlated Effects Mean Group для восьми регионов:
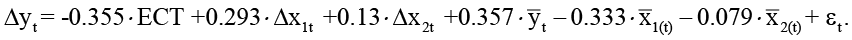 (4)
Таблица 20
Тесты на остатках модели (4)
|
Статистика/Метод |
Зивота – Эндрюса |
CIPS |
|
Критическое значение (5 %) |
-4,81067 |
-1,74 |
|
Статистика |
-5,25 |
-1,88 |
|
P-value |
0,012 |
– |
|
Параметры |
Const |
– |
|
Вывод |
Выявлена стационарность |
Выявлена стационарность |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 21
Таблица метрик для модели (4)
|
Метрика/Выборка |
Hold-Three-Out |
Hold-Two-Out |
|
MAE |
0,12 |
0,11 |
|
RMSE |
0,136 |
0,13 |
|
MedAE |
0,11 |
0,058 |
|
MASE |
0,62 |
0,55 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
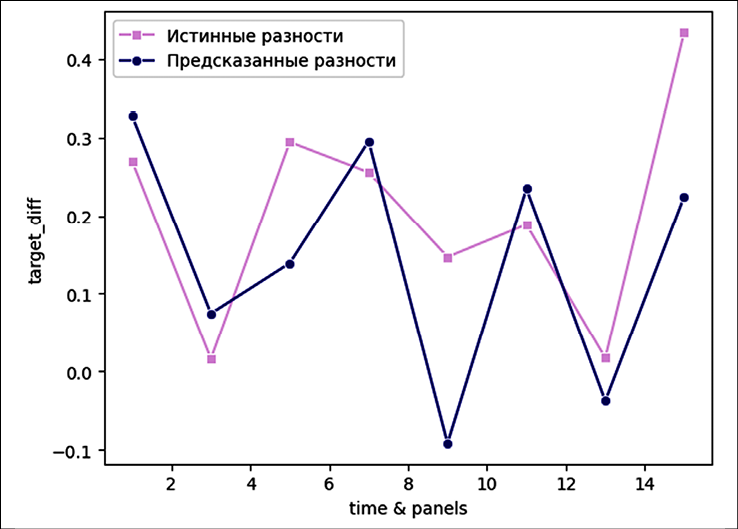
Рис. 9. Истинные и предсказанные разности модели CCEMG (4) на разбиении hold-three-out Примечание: составлен авторами по результатам данного исследования
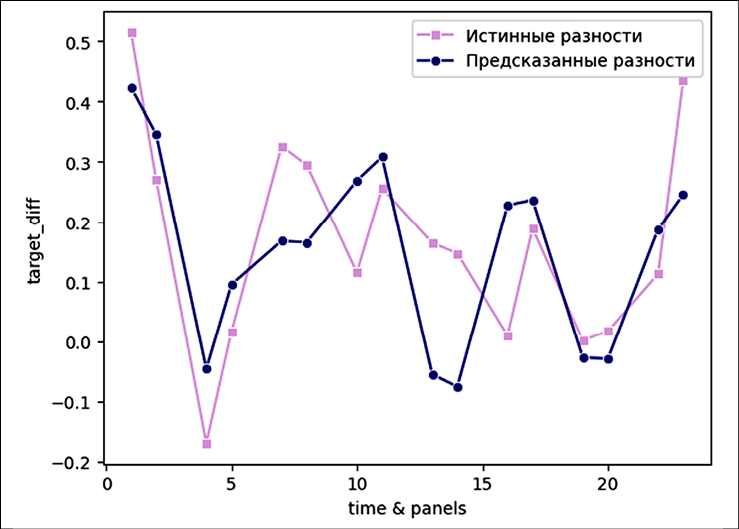
Рис. 10. Истинные и предсказанные разности модели CCEMG (4) на разбиении hold-two-out Примечание: составлен авторами по результатам данного исследования
На рис. 9 и 10 изображены первые разности зависимой переменной, предсказанные моделью (4), и истинные первые разности зависимой переменной на валидационных выборках hold-three-out и hold-two-out соответственно.
Результаты применения тестов Зивота – Эндрюса и CIPS оказались несогласованными в одном случае: при проверке исходных рядов на стационарность. Низкая мощность теста CIPS на выборке T = 14 не позволяет полагаться на его результаты как на основополагающие; в настоящей работе он использовался в качестве вспомогательного инструмента для подтверждения выводов теста Зивота – Эндрюса. В то же время нельзя полностью исключить возможность стационарности отдельных рядов, однако это не ставит под сомнение общие результаты, поскольку тест Вестерлунда очень твердо подтверждает наличие коинтеграции по обеим релевантным статистикам. Что касается остатков модели (3), оба теста указывают на их нестационарность, что является следствием того, что не все регионы Дальневосточного федерального округа следуют одной модели, из-за чего модель CCEMG, призванная обобщать, подстраивается под динамику аномальных регионов. В связи с этим модель (3) исключается из рассмотрения. Лучше применить или (2), или (1), хотя на графике видно, что (1) вовсе не способна производить прогнозы, опирающиеся на наблюденную динамику.
Долгосрочное уравнение равновесия характеризуется хорошим значением коэффициента детерминации (R2 = 0,776).
Все оцененные коэффициенты при ECT удовлетворяют теоретическим требованиям: они отрицательны и по модулю меньше единицы. Несмотря на адекватность моделей (1) и (2) по hold-out диагностике, появляются вопросы к тому, что коэффициенты коррекции ошибок очень малы. На визуальном анализе рис. 1–3 заметны закономерности, которые портят hold-out диагностику. Модель (1) очень «аккуратно» аппроксимирует динамику изменений, она оказывается лучше, чем наивная, только в силу того, что она почти не двигается (а наивная ошибается на каждом шаге, говоря, что изменение в зависимой переменной равно 0). Модель (2), несмотря на самый низкий из всех R2, способна аппроксимировать динамику, она обоснованно лучше, чем наивная модель, на примерно 20 %, однако страдает от гетерогенности наклонных коэффициентов. Несмотря на наивысший из всех моделей R2, модель (3) очень склонна объяснять данные, которые для общего случая являются «шумом». Среди всей выборки панелей не все регионы следуют заданной коррекции ошибок, и это отражается как на долгосрочном уравнении, так и на модели (3).
Построение модели (4) опирается на наблюдение о наличии регионов-девиантов и выявление этих регионов с помощью алгоритмов кластеризации, для работы которых необходимы подходящие признаки. Результаты кластеризации совпадают с эмпирическими наблюдениями, что, совместно с достаточной дальностью аномальных точек от суперкластера на визуализации с помощью t-SNE, указывает на адекватность выделения аномальных регионов алгоритмом HDBSCAN. Значения метрики silhouette score ниже 0,5 считаются за слабую структуру разделения, что дает основания полагать, что объединение в суперкластер обоснованно, наблюдаемая на рис. 6 относительная близость кластеров друг к другу тоже поддерживает решение о группировке. Как результат аккуратного выделения регионов-девиантов, получена модель (4), которая лидирует по ключевой метрике MASE, показывая себя лучше наивной модели на 45 %.
Коэффициенты при разностях экзогенных переменных интерпретируются как краткосрочные эластичности, ECT интерпретируется как процент девиации от долгосрочного равновесия, который рынок восстанавливает за 1 период. Для наглядности приведем полную интерпретацию для модели (4):
− ECT: за 1 год расхождение между фактическим и долгосрочным равновесным значениями логарифмированного объема предложения сокращается на 35,5 %;
− Δx2t: изменение оборота розничной торговли на 1 % ассоциировано с изменением объема предложения на 0,13 % в тот же период;
− Δx1t: изменение инвестиций в основной капитал на 1 % ассоциировано с изменением объема предложения на 0,293 % в тот же период.
Заключение
В работе предложена эконометрическая модель предложения на рынке жилья Дальневосточного федерального округа на основе панельной модели коррекции ошибок. Применение ECM позволило нивелировать риск ложной регрессии, характерный для стандартных методов оценки при работе с нестационарными и коинтегрированными временными рядами, и разделить краткосрочные эффекты экзогенных переменных от их долгосрочного влияния на эндогенную переменную.
На основе результатов спецификационных тестов предпочтение отдано подходу CCEMG в случае подвыборки из восьми регионов, описанных в статье, который позволяет учитывать гетерогенность коэффициентов и фильтровать влияние общих ненаблюдаемых факторов с помощью кросс-секционных средних. Данная спецификация (модель 4) продемонстрировала наилучшие показатели качества среди четырех оцененных моделей (R2 = 0,672), но применима только к восьми определенным регионам. В данной спецификации присутствуют панельные средние за тот же период – при прогнозировании эта проблема решается одним из двух способов: или строится AR(1) модель для прогнозирования, или, в качестве прокси, подставляются лагированные значения панельных средних. Оба метода работают со сравнимой точностью и корректны с точки зрения теории Песарана и Ямагаты.
На основе визуального анализа, в случае оценки по всем 11 панелям модель (3) подстраивается под аномальные для общей картины регионы, модель (1) лучше наивной только по случайности, пользоваться ей не рекомендуется. Модель (2) оказывается лучшей в случае оценки по 11 панелям, несмотря на R2 = 0,206, запечатляет краткосрочную динамику и способна к предсказанию на основе диагностики по метрикам.
Оценки краткосрочных эластичностей показывают, что в том же периоде изменение оборота розничной торговли на 1 % сопровождается изменением объема предложения жилья на 0,13 % (модель CCEMG (4)). Изменение инвестиций в основной капитал на 1 % сопровождается изменением объема предложения жилья на 0,293 % (модель CCEMG (4)). Коэффициент при корректирующем члене ECT (–0,355) свидетельствует о том, что в течение одного года рынок устраняет около 35,5 % отклонений от долгосрочного равновесия, вызванных краткосрочными шоками.
Построенное долгосрочное уравнение равновесия со случайными эффектами характеризуется высоким качеством аппроксимации (R2 = 0,944).
Проверка остатков на стационарность подтвердила адекватность моделей MG (1) и CCEP (2); модель CCEMG (3) исключена из рассмотрения. Модель CCEMG (4) рекомендуется к использованию на соответствующих регионах. Модель (2) лучше на оценке по всем панелям. По восьми более гомогенным регионам модель (4) не только лучше по метрикам, но и при увеличении обучающей выборки улучшает метрики качества, в отличие от остальных моделей.
Таким образом, представленные модели могут быть использованы для анализа и прогнозирования предложения на рынке жилья Дальневосточного федерального округа, в случае модели 4 – строго в рамках оставшихся восьми регионов. Дальнейшие исследования могут быть направлены на расширение набора факторов, учет пространственных эффектов, применение альтернативных подходов к кластеризации регионов и внедрение методов нивелирования зашумления панельных средних, возникающего из-за изоляции подвыборки от регионов-девиантов, применение альтернативных методов оценивания долгосрочных коэффициентов.
Conflict of Interest
Acknowledgments
Funding
Bibliographic Reference
URL: https://www.fundamental-research.ru/en/article/view?id=44093 (accessed: 10/10/2026).
DOI: https://doi.org/10.17513/fr.44093